Запас между исходами в арбитражной позиции определяется путём расчёта суммарной вероятности всех взаимоисключающих вариантов завершения спортивного события или рыночного пари. Данный инструмент вычисляет арбитражную маржу по введённым коэффициентам противоположных плеч. Пользователь сразу видит, формируют ли выбранные котировки букмекерскую вилку с гарантированным математическим перевесом или содержат стандартную комиссию линии. Точная оценка этого показателя необходима до распределения сумм ставок между счетами.
Обычная маржа букмекера закладывается в линию одного оператора, из-за чего сумма обратных коэффициентов всех исходов всегда превышает 100%. Арбитражная ситуация возникает при объединении максимальных котировок из разных источников, когда итоговая сумма вероятностей падает ниже стопроцентного порога.
Для выполнения расчёта требуются только десятичные коэффициенты каждого взаимоисключающего исхода (двух или трёх плеч выбранного рынка). Алгоритм переводит котировки в подразумеваемые вероятности, суммирует их и выводит два базовых значения: общую вероятность рынка и процент маржи. Положительный процент указывает на комиссионный перевес линии и убыточность полного перекрытия. Отрицательное значение фиксирует наличие арбитражного запаса, который прямо отражает потенциальную рентабельность позиции при пропорциональном распределении банка.
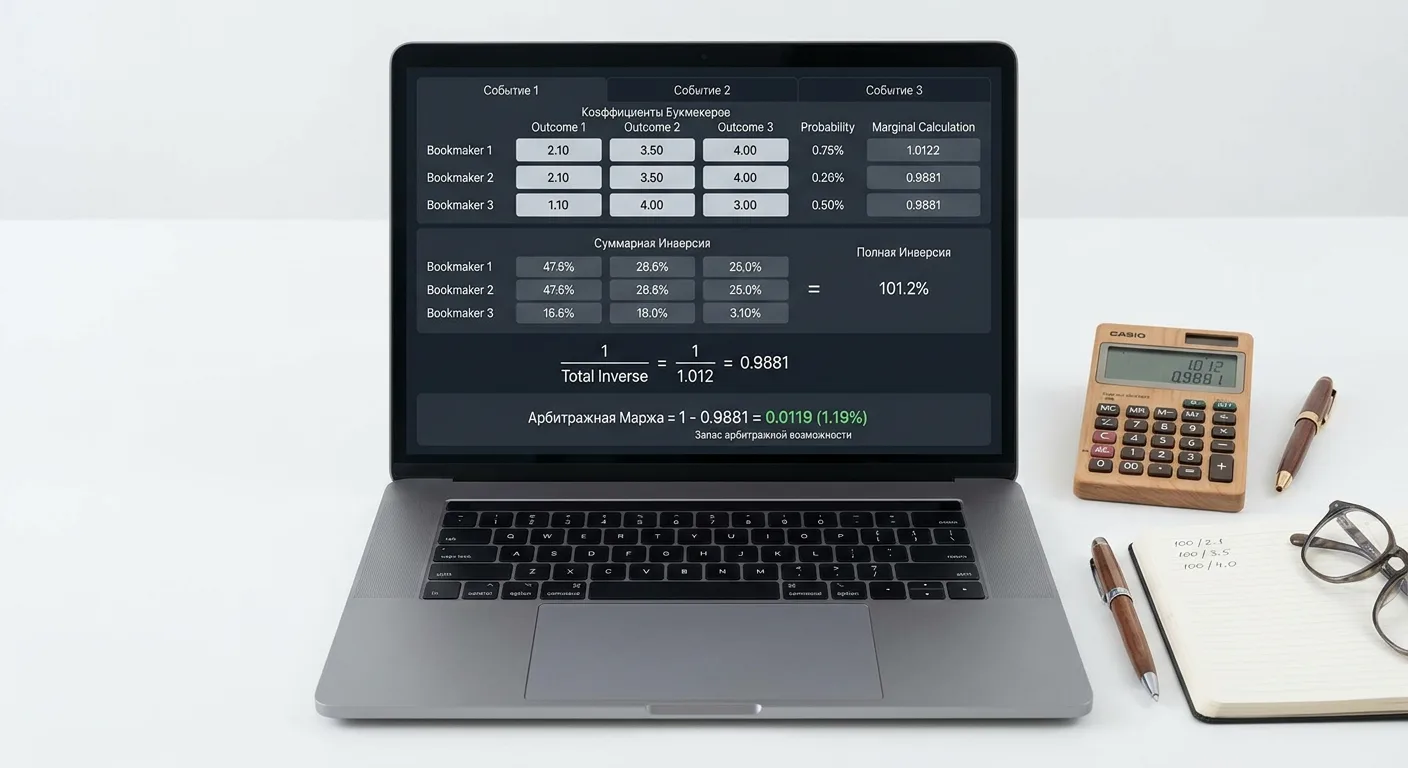
Математическая основа расчёта арбитражной маржи и вероятностей
В основе оценки любой рыночной позиции лежит обратная зависимость между десятичным коэффициентом и долей вероятности, которую этот коэффициент выражает. Каждая котировка представляет собой отношение потенциальной выплаты к единице ставки, а обратная ей величина показывает долю конкретного исхода в общей структуре рынка.
Подразумеваемая вероятность исхода
Перевод отдельной котировки в процентное выражение определяет подразумеваемую вероятность (Implied Probability). Этот показатель отражает оценку шансов на наступление события с учётом заложенного дисконта или перевеса источника линии. Вычисление выполняется по формуле:
P = (1 / K) * 100%В данном выражении используются следующие переменные:
-
P- подразумеваемая вероятность наступления конкретного исхода, выраженная в процентах; -
K- десятичный коэффициент выбранного исхода.
При коэффициенте
2.00
расчёт даёт значение
(1 / 2.00) * 100% = 50%
. Если котировка возрастает до
2.50
, соответствующая ей доля снижается до
40%
. Чем выше предложенный коэффициент, тем меньшую долю от общего объёма вероятностей требует данный исход при закрытии позиции.
Суммарная обратная вероятность и формула маржи
Для оценки всего рынка необходимо свести показатели всех его составляющих к единому знаменателю. Сначала вычисляется сумма обратных коэффициентов всех взаимоисключающих исходов, определяющая общий математический вес позиции:
L = 1/K1 + 1/K2 + ... + 1/Kn
На втором этапе полученный коэффициент
L
переводится в итоговый процент маржи:
M = (L - 1) * 100%Элементы расчётной модели имеют строгое назначение:
-
L- сумма обратных величин коэффициентов по всем исходам в десятичном формате (при умножении на 100 эквивалентна сумме подразумеваемых вероятностейP1 + P2 + ... + Pn); -
K1, K2, ..., Kn- десятичные котировки каждого отдельного взаимоисключающего варианта от первого доn-го; -
M- итоговое значение маржи в процентах, показывающее отклонение общей суммы вероятностей от единицы (или от 100%).
Математическое условие возникновения арбитражной ситуации - строгое неравенство
L < 1
, при котором сумма подразумеваемых вероятностей всех исходов составляет менее 100%. Подстановка значения
L < 1
в формулу расчёта
M
даёт отрицательный процент маржи. Отрицательный знак подтверждает, что для получения одинаковой единичной выплаты при любом сценарии завершения события требуется затратить суммарно меньше одной условной единицы средств.
Честные коэффициенты и котировки в линии
В теории вероятностей полная группа несовместных событий в сумме всегда даёт ровно 1 (или 100%). Котировки, сформированные строго на основе реальной оценки шансов без добавления комиссии, называются честными (истинными) коэффициентами. Для них показатель
L
всегда равен
1.00
, а значение
M
составляет
0%
.
Разница между честными котировками, стандартной линией одного оператора и арбитражной комбинацией наглядно проявляется при сопоставлении двух равновероятных исходов с истинными шансами 50% на 50%:
| Тип рыночной позиции | Коэффициенты исходов (K1 и K2) | Подразумеваемые вероятности (P1 и P2) | Сумма обратных величин (L) | Итоговая маржа (M) |
|---|---|---|---|---|
| Честная линия без комиссии | 2.00 и 2.00 | 50.00% и 50.00% | 1.0000 | 0.00% |
| Котировки в линии с комиссией | 1.90 и 1.90 | 52.63% и 52.63% | 1.0526 | +5.26% |
| Арбитражная позиция | 2.05 и 2.05 | 48.78% и 48.78% | 0.9756 | -2.44% |
При формировании коммерческой линии оператор искусственно занижает честные коэффициенты (например, с
2.00
до
1.90
). Из-за этого подразумеваемая вероятность каждого исхода увеличивается, значение
L
превышает единицу, и возникает положительный перевес. Если же на разных площадках возникают разнонаправленные отклонения и удаётся зафиксировать коэффициенты выше их честного порога (например, по
2.05
на каждое плечо), сумма вероятностей опускается до
97.56%
, образуя свободный математический запас в
2.44%
.
Входные параметры и структура взаимоисключающих исходов
Для точного вычисления математического запаса между котировками исходные коэффициенты должны соответствовать строгим структурным и вероятностным правилам. Любая ошибка в подборе входных параметров искажает расчётное значение суммы обратных величин
L
и приводит к неверной оценке рыночной позиции.
Понятие плеча и требования к входным котировкам
В структуре арбитражной позиции каждый отдельный исход, на который планируется разместить ставку для перекрытия рынка, называется плечом. Количество плеч напрямую определяется числом выбранных коэффициентов (
K1
,
K2
, ...,
Kn
), участвующих в расчёте. Чтобы вычисленный показатель маржи
M
отражал реальную картину, входные коэффициенты всех плеч должны отвечать базовым требованиям сопоставимости:
-
Численное значение каждого коэффициента в десятичном выражении должно быть строго больше единицы (
K > 1.00), так как котировка1.00означает стопроцентную вероятность наступления события и отсутствие чистой выплаты. - Все плечи позиции должны относиться к одному и тому же спортивному или иному событию, а также к идентичному временному интервалу (например, только основное время, конкретный период, сет или весь матч с учётом овертайма).
- При объединении котировок из разных источников правила расчёта выбранного рынка по всем плечам должны полностью совпадать (включая регламент расчёта при досрочном прерывании матча, отказе участника или технических остановках).
Правило полноты группы взаимоисключающих событий
Математическая модель расчёта арбитражной маржи опирается на теорему о полной группе несовместных событий. События называются взаимоисключающими (несовместными), если наступление одного из них в рамках заданного рынка полностью исключает наступление любого другого. Полнота группы означает, что выбранный набор плеч охватывает абсолютно все возможные сценарии завершения рассматриваемого рынка.
Корректная структура входных исходов подчиняется двум фундаментальным условиям:
-
Отсутствие пропусков (замкнутость контура): при любом фактическом результате матча обязательно должен сыграть хотя бы один из включённых в расчёт исходов. Если хотя бы один возможный сценарий завершения события не закрыт своим плечом, сумма обратных вероятностей
Lбудет искусственно занижена, создавая иллюзию огромного математического запаса там, где существует риск полной потери средств. -
Отсутствие пересечений (строгая несовместность): при подстановке в базовую формулу
L = 1/K1 + 1/K2 + ... + 1/Knисходы не должны дублировать друг друга или перекрывать смежные результаты. Если два плеча могут выиграть одновременно при одном и том же счёте, стандартная формула покажет завышенную суммарную вероятность и не позволит оценить чистый арбитражный баланс без пересчёта условных распределений.
Форматы коэффициентов и их соотношение при вычислении обратной вероятности
Базовая формула суммирования обратных величин использует десятичные (европейские, Decimal) коэффициенты. Десятичная котировка показывает общую сумму потенциальной выплаты на каждую поставленную единицу с учётом возврата самого тела ставки. Именно поэтому обратная величина
1 / K
сразу даёт долю подразумеваемой вероятности исхода.
Если исходные котировки представлены в дробном (британском, Fractional) или американском (Moneyline, American) формате, перед вычислением маржи их приводят к десятичному виду либо рассчитывают обратную вероятность по соответствующим алгебраическим соотношениям:
| Формат котировок | Обозначение и структура | Перевод в десятичный коэффициент (K) | Прямое вычисление обратной величины (1 / K) | Пример равного шанса (вероятность 0.50) |
|---|---|---|---|---|
| Десятичный (Decimal) |
Число
K > 1.00
(общая выплата на 1 единицу)
|
Исходное значение
K
|
1 / K
|
2.00
|
| Дробный (Fractional) |
Отношение
A / B
(чистая прибыль
A
на ставку
B
)
|
(A / B) + 1
|
B / (A + B)
|
1/1
|
| Американский положительный (American +) |
Значение
+U
при
U >= 100
(чистая прибыль на ставку 100)
|
(U / 100) + 1
|
100 / (U + 100)
|
+100
|
| Американский отрицательный (American -) |
Значение
-U
при
U >= 100
(сумма ставки для чистой прибыли 100)
|
(100 / U) + 1
|
U / (U + 100)
|
-100
|
В дробных и американских котировках отображается только чистый выигрыш без учёта самой суммы пари. При расчёте обратной вероятности знаменатель дроби всегда включает как величину потенциальной чистой прибыли, так и размер исходной ставки. Например, дробный коэффициент
6/5
(чистая прибыль 6 единиц на 5 поставленных) соответствует десятичному значению
(6 / 5) + 1 = 2.20
, а его вклад в общую сумму обратных величин
L
составляет
5 / (6 + 5) = 5 / 11
(около
0.4545
). Аналогично отрицательный американский коэффициент
-125
переводится в десятичный вид как
(100 / 125) + 1 = 1.80
, образуя обратную величину
125 / (125 + 100) = 0.5556
.
Определение запаса для рынков с двумя и тремя исходами
Количество слагаемых в расчётной формуле зависит от структуры выбранного букмекерского рынка. Большинство спортивных событий и статистических показателей укладывается в двухвариантную (2-исходную) или трёхвариантную (3-исходную) схему перекрытия.
Двухвариантные рынки и граничные значения коэффициентов
Двухисходные позиции состоят из двух плеч с коэффициентами
K1
и
K2
. Такие связки формируются как на рынках, где ничейный результат исключён правилами дисциплины (победа в теннисном или волейбольном матче, проход в следующий раунд), так и путём искусственного объединения смежных вариантов на трёхисходных линиях.
При формировании двухвариантной позиции без зазоров применяются следующие парные комбинации рынков:
-
Противоположные половинчатые тоталы с одинаковым числовым порогом: например,
ТБ(2.5)иТМ(2.5). Дробный шаг в0.5единицы полностью исключает попадание счёта ровно в значение порога. -
Противоположные половинчатые форы с зеркальным знаком: например,
Ф1(-1.5)иФ2(+1.5). -
Связки основного исхода с рынком двойного шанса: победа первой команды
П1против непроигрыша второйX2, победа второйП2против непроигрыша первой1X, а также ничьяXпротив отсутствия ничьей12.
Для быстрой предварительной оценки двухвариантных позиций используется соотношение граничных коэффициентов, при которых сумма обратных величин равна единице (
1 / K1 + 1 / K2 = 1
). Данная зависимость выражается формулой
K2 = K1 / (K1 - 1)
: если фактическая котировка второго плеча превышает расчётное пороговое значение для заданного
K1
, между исходами образуется математический запас. В таблице приведены базовые пары коэффициентов, образующие точку безубыточности для двух плеч:
Коэффициент первого плеча (
K1
)
|
Вероятность первого плеча (
P1
)
|
Граничный коэффициент второго плеча (
K2
)
|
Вероятность второго плеча (
P2
)
|
|---|---|---|---|
1.20
|
83.33%
|
6.00
|
16.67%
|
1.25
|
80.00%
|
5.00
|
20.00%
|
1.33
(точно
4/3
)
|
75.00%
|
4.00
|
25.00%
|
1.40
|
71.43%
|
3.50
|
28.57%
|
1.50
|
66.67%
|
3.00
|
33.33%
|
1.60
|
62.50%
|
2.67
(точно
8/3
)
|
37.50%
|
1.75
|
57.14%
|
2.33
(точно
7/3
)
|
42.86%
|
1.80
|
55.56%
|
2.25
|
44.44%
|
1.90
|
52.63%
|
2.11
(точно
19/9
)
|
47.37%
|
2.00
|
50.00%
|
2.00
|
50.00%
|
Трёхвариантные рынки
В 3-исходных позициях расчёт включает три отдельных коэффициента:
K1
,
K2
и
K3
. Каждое из трёх плеч закрывает свой независимый сектор итогового результата, и ни один из вариантов не может быть исключён без нарушения полноты группы событий.
К классическим трёхвариантным конструкциям относятся следующие группы исходов:
-
Основное время матча с учётом ничьей (рынок
1-X-2): три плеча распределяются на чистую победу первой стороныП1, ничейный исходXи чистую победу второй стороныП2. -
Европейский гандикап (трёхпутевая фора): в отличие от азиатских аналогов, европейская фора всегда задаётся целым числом и содержит отдельный коэффициент на точную разницу в счёте (ничью с учётом гандикапа). Например, при значении гандикапа
(0:1)полная 3-исходная группа состоит из победы первой команды с форойЕФ1(-1)(выигрыш в 2 и более мяча), гандикап-ничьейЕФX(-1)(выигрыш первой команды ровно в 1 мяч) и победы второй команды с форойЕФ2(+1)(ничья или победа второй команды в матче). -
Комбинированные трёхисходные вилки с целочисленными рынками: замена чистого исхода на смежную фору и точный результат, например
Ф1(-1.5)-Победа 1 ровно в 1 мяч-X2.
Учёт возврата ставки на целочисленных форах и азиатских гандикапах
При оценке позиций, включающих целочисленные рынки - нулевые форы
Ф(0)
, целые форы
Ф(±1.0)
,
Ф(±2.0)
, целые тоталы
ТБ(2.0)
,
ТМ(2.0)
и четвертные азиатские гандикапы (например,
Ф(-0.25)
или
ТБ(2.75)
), стандартная сумма обратных коэффициентов отражает запас только для результативных исходов без учёта частичного или полного возврата средств (расчёта с коэффициентом
1.00
).
Влияние условий возврата на конфигурацию и математическую оценку позиции зависит от того, как именно сочетаются плечи:
-
Симметричные целочисленные рынки: в парах вида
Ф1(0)-Ф2(0),Ф1(-1.0)-Ф2(+1.0)илиТБ(2.0)-ТМ(2.0)попадание итогового результата ровно в числовую границу приводит к одновременному возврату обеих ставок. При результативном завершении срабатывает классическая 2-исходная формулаL = 1 / K1 + 1 / K2, а при попадании в расход по обоим плечам финансовый результат позиции оказывается нулевым (все поставленные средства возвращаются на счета без реализации расчётного запаса). -
Асимметричные комбинации с возвратом по одному плечу: в связках вида
Ф1(0)-X2илиТБ(2.0)-ТМ(2.5)прямая подстановка двух коэффициентов в двухвариантную формулу некорректна. В пареФ1(0)иX2при ничейном исходе ставка наФ1(0)получает возврат, а ставка наX2выигрывает; в пареТБ(2.0)иТМ(2.5)при ровно двух забитых голах происходит аналогичный возврат первого плеча при выигрыше второго. Напротив, в комбинацииФ1(0)-П2ничья приведёт к возврату первого плеча и проигрышу второго. -
Четвертные (двойные азиатские) форы и тоталы: котировки, кратные
0.25(например,Ф1(-0.25)-Ф2(+0.25)илиТБ(2.25)-ТМ(2.25)), математически делят сумму пари пополам между двумя соседними половинчатыми и целыми значениями (для-0.25это0и-0.5). Прямой расчёт по формуле1 / K1 + 1 / K2показывает базовый запас для исходов, при которых обе половины ставки выигрывают или проигрывают, однако при попадании в целочисленную границу (например, при ничьей для форы±0.25) половина одной ставки возвращается, а половина другой рассчитывается по полному коэффициенту, что изменяет фактическую отдачу позиции.
Интерпретация результата: положительная, нулевая и отрицательная маржа
Знак и абсолютная величина итогового показателя
M
однозначно определяют экономический смысл выбранного набора котировок. В зависимости от того, превышает ли сумма обратных коэффициентов
L
единицу (а суммарная вероятность -
100%
), равна ей или опускается ниже этого порога, анализируемая позиция попадает в одну из трёх математических зон.
Сравнительные характеристики трёх состояний рынка и их финансовые последствия при пропорциональном распределении банка по всем плечам приведены в таблице ниже:
| Состояние показателя M | Значение индекса L | Сумма вероятностей | Математический и финансовый статус позиции |
|---|---|---|---|
Положительная (
M > 0%
)
|
L > 1
|
Более
100%
|
Скрытая комиссия в котировках; отсутствие арбитража; гарантированный убыток при перекрытии всех исходов |
Нулевая (
M = 0%
)
|
L = 1
|
Ровно
100%
|
Точка безубыточности; эквивалент честных коэффициентов; возврат
100%
оборота при любом исходе
|
Отрицательная (
M < 0%
)
|
L < 1
|
Менее
100%
|
Наличие математического запаса; формирование букмекерской вилки; положительная рентабельность оборота |
Положительная маржа: отсутствие арбитража и отрицательное ожидание
Получение значения со знаком плюс (при сумме вероятностей свыше
100%
) указывает на то, что выбранные коэффициенты содержат совокупную комиссию организаторов торгов. Арбитражная ситуация в такой комбинации отсутствует. Если распределить капитал между всеми взаимоисключающими исходами рынка с положительным показателем
M
, математическое ожидание всей связки будет строго отрицательным: выплата по любому выигравшему плечу окажется меньше общей суммы размещённых средств.
Такой результат возникает не только при анализе линии одного букмекера, но и при сопоставлении коэффициентов разных контор, когда разница в оценках вероятностей недостаточна для компенсации заложенных комиссий. Даже снижение показателя до минимальных положительных значений (например,
+0.3%
при сумме вероятностей
100.3%
) сохраняет убыточность полного перекрытия рынка.
Нулевая маржа: точка безубыточности позиции
Результат, равный
0%
(индекс
L = 1.000
, сумма вероятностей ровно
100%
), фиксирует математическую границу между убыточным перекрытием рынка и арбитражной возможностью. В этой точке совокупность выбранных котировок полностью соответствует честным коэффициентам без какой-либо комиссии.
На практике нулевая позиция не приносит чистой прибыли при прямом перекрытии всех плеч: пропорциональное распределение средств приведёт к тому, что выигрыш по сыгравшему исходу в точности возместит затраты на остальные ставки. Тем не менее фиксация нулевого результата решает конкретные прикладные задачи:
-
Определение эталонной цены исхода: получение
0%при комбинировании коэффициентов разных площадок позволяет увидеть реальную рыночную оценку вероятности событий без искажений от букмекерской наценки. -
Безубыточное хеджирование открытой позиции: если ранее было размещено одиночное пари и перед началом события (или в ходе матча) коэффициент противоположного плеча достиг уровня, дающего в паре с исходным
M = 0%, позицию можно полностью закрыть без потери средств. - Выполнение условий оборота счёта: перекрытие плеч с нулевой маржой позволяет прокрутить сумму депозита или бонусных средств без математических потерь на дистанции.
Отрицательная маржа и расчёт потенциальной рентабельности
Отрицательное значение
M
(сумма вероятностей менее
100%
, или
L < 1
) подтверждает наличие математического запаса и формирование полноценной букмекерской вилки (шурбета). Чем дальше итоговый показатель уходит в отрицательную зону от нуля, тем выше запас прочности позиции и потенциальная отдача на вложенный капитал.
При анализе арбитражных ситуаций важно разграничивать абсолютную величину отрицательной маржи и фактический показатель
ROI
(рентабельность всей инвестированной в вилку суммы при равномерном распределении прибыли по всем плечам). Эти величины напрямую связаны через индекс
L
, но не равны друг другу численно:
-
Абсолютное значение отрицательной маржи
|M| = (1 - L) * 100%показывает, какая доля от будущей фиксированной выплаты остаётся в виде чистой прибыли. Например, приL = 0.95показательMсоставляет-5.00%. Это означает, что для получения гарантированной выплаты в100условных единиц при любом исходе матча потребуется суммарно поставить на все плечи95единиц, а чистый доход составит5единиц. -
Потенциальный показатель
ROIотражает отношение чистой прибыли к фактически затраченной сумме ставок (обороту по вилке) и вычисляется по формулеROI = ((1 / L) - 1) * 100%или через саму маржу:ROI = (-M / (100 + M)) * 100%. Для того же примера сL = 0.95иM = -5.00%рентабельность составит(5 / 95) * 100% = 5.26%.
При небольших значениях математического запаса (в пределах от
-0.5%
до
-2.0%
) расхождение между модулем отрицательной маржи и
ROI
минимально. Однако по мере углубления показателя
M
в отрицательную зону разница становится существенной: так, при
L = 0.90
арбитражная маржа равна
-10.00%
, тогда как расчётный
ROI
достигает
11.11%
от суммы, задействованной для перекрытия всех исходов.
Практические примеры расчёта и оценка запаса в реальных условиях
Теоретическая оценка индекса
L
и показателя
M
на практике всегда сопоставляется с условиями конкретной игровой среды. Ниже приведены пошаговые вычисления для двух- и трёхвариантных рынков, а также разбор операционных факторов, которые уменьшают или полностью перекрывают расчётный запас при фактическом размещении пари.
Пошаговый расчёт для 2-исходной и 3-исходной позиции
В качестве первого учебного сценария рассмотрим двухвариантный рынок тотала голов
ТБ(2.5)
и
ТМ(2.5)
в разных линиях. Допустим, на первый исход предлагается котировка
K1 = 2.08
, а на противоположный -
K2 = 2.04
. Последовательность вычислений выглядит следующим образом:
-
Определение обратных величин для каждого плеча:
1 / 2.08 = 0.48077(подразумеваемая вероятность48.08%) и1 / 2.04 = 0.49020(подразумеваемая вероятность49.02%). -
Суммирование долей для получения индекса:
L = 0.48077 + 0.49020 = 0.97097(суммарная вероятность составляет97.10%). -
Вычисление итогового процента маржи:
M = (0.97097 - 1) * 100% = -2.90%. -
Оценка потенциального
ROIпри полном перекрытии рынка:((1 / 0.97097) - 1) * 100% = 2.99%.
Во втором примере оценим трёхвариантный рынок основных исходов матча (
П1
-
X
-
П2
) с котировками
K1 = 2.45
,
K2 = 3.60
и
K3 = 3.30
. Расчёт выполняется аналогичным путём с добавлением третьего слагаемого:
-
Расчёт индивидуальных обратных значений:
1 / 2.45 = 0.40816(40.82%),1 / 3.60 = 0.27778(27.78%) и1 / 3.30 = 0.30303(30.30%). -
Нахождение суммы обратных коэффициентов:
L = 0.40816 + 0.27778 + 0.30303 = 0.98897(общая вероятность равна98.90%). -
Определение маржи позиции:
M = (0.98897 - 1) * 100% = -1.10%. -
Расчётный
ROIданной комбинации составляет((1 / 0.98897) - 1) * 100% = 1.12%.
Специфика запаса в прематче и лайв-ставках
Требования к величине отрицательной маржи напрямую зависят от динамики линии. В прематче котировки изменяются относительно медленно, поэтому даже минимальный запас на уровне от
-0.8%
до
-1.5%
позволяет спокойно распределить банк и оформить купоны без высокого риска смещения котировок.
В режиме реального времени (лайв) ситуация меняется за секунды после любого игрового действия, а приём купона сопровождается системной временной задержкой. Если в этот интервал происходит падение коэффициента (Dropping Odds) на втором плече после того, как первое уже проставлено, расчётный запас мгновенно сокращается или переходит в зону положительной маржи. По этой причине в лайв-позициях более глубокая отрицательная маржа выполняет функцию защитного буфера: даже если котировка второго исхода немного просядет во время подтверждения ставки, позиция может закрыться в ноль или с минимальным плюсом вместо прямого убытка.
Ниже показано, как падение коэффициента на втором плече из первого примера (при уже зафиксированном
K1 = 2.08
) меняет итоговую математику позиции:
| Сценарий на втором плече | Коэффициент K1 | Коэффициент K2 | Индекс L | Итоговая маржа M | Статус позиции |
|---|---|---|---|---|---|
| Исходный расчёт |
2.08
|
2.04
|
0.9710
|
-2.90%
|
Сохранение расчётного запаса |
| Умеренное проседание |
2.08
|
1.96
|
0.9910
|
-0.90%
|
Запас частично поглощён падением |
| Падение до границы окупаемости |
2.08
|
1.926
|
1.0000
|
0.00%
|
Точка безубыточности (нулевая вилка) |
| Критическое падение котировки |
2.08
|
1.85
|
1.0213
|
+2.13%
|
Потеря запаса, фиксация убытка |
Округление сумм, комиссии бирж и курсовая разница
Математически точное распределение банка для выравнивания выплаты по всем исходам почти всегда даёт дробные суммы (например,
48.08
и
49.02
условных единиц). На практике дробные значения округляют до целых чисел, кратных
5
,
10
или
50
единицам, чтобы не привлекать внимание нестандартными копейками и ускорить ручной ввод суммы. Любое округление нарушает идеальную пропорцию: выплата по одному плечу становится чуть больше, а по другому - меньше. Если исходный запас по марже составлял всего
-0.5%
при малом общем банке, погрешность от грубого округления способна сделать один из исходов минусовым.
Дополнительную коррекцию вносят сопутствующие издержки инфраструктуры, которые не видны в базовых котировках линии:
-
Комиссия бирж ставок. Если одно из плеч размещается на бирже, с чистого выигрыша по этому исходу удерживается процент комиссии. Это снижает эффективный коэффициент плеча. Например, номинальная котировка
2.10при удержании5%с чистой прибыли фактически работает как коэффициент1 + (2.10 - 1) * (1 - 0.05) = 2.045. Подстановка в формулу номинального значения вместо очищенного приведёт к ложной оценке запаса. - Курсовая разница и конвертация валют. Когда счета для разных плеч открыты в разных валютах (например, в долларах и евро), для расчёта сумм ставок используется текущий обменный курс. Наличие спреда при пополнении, выводе или внутреннем пересчёте средств съедает часть процентного запаса, особенно на длинной дистанции при перетекании банка на один из счетов.