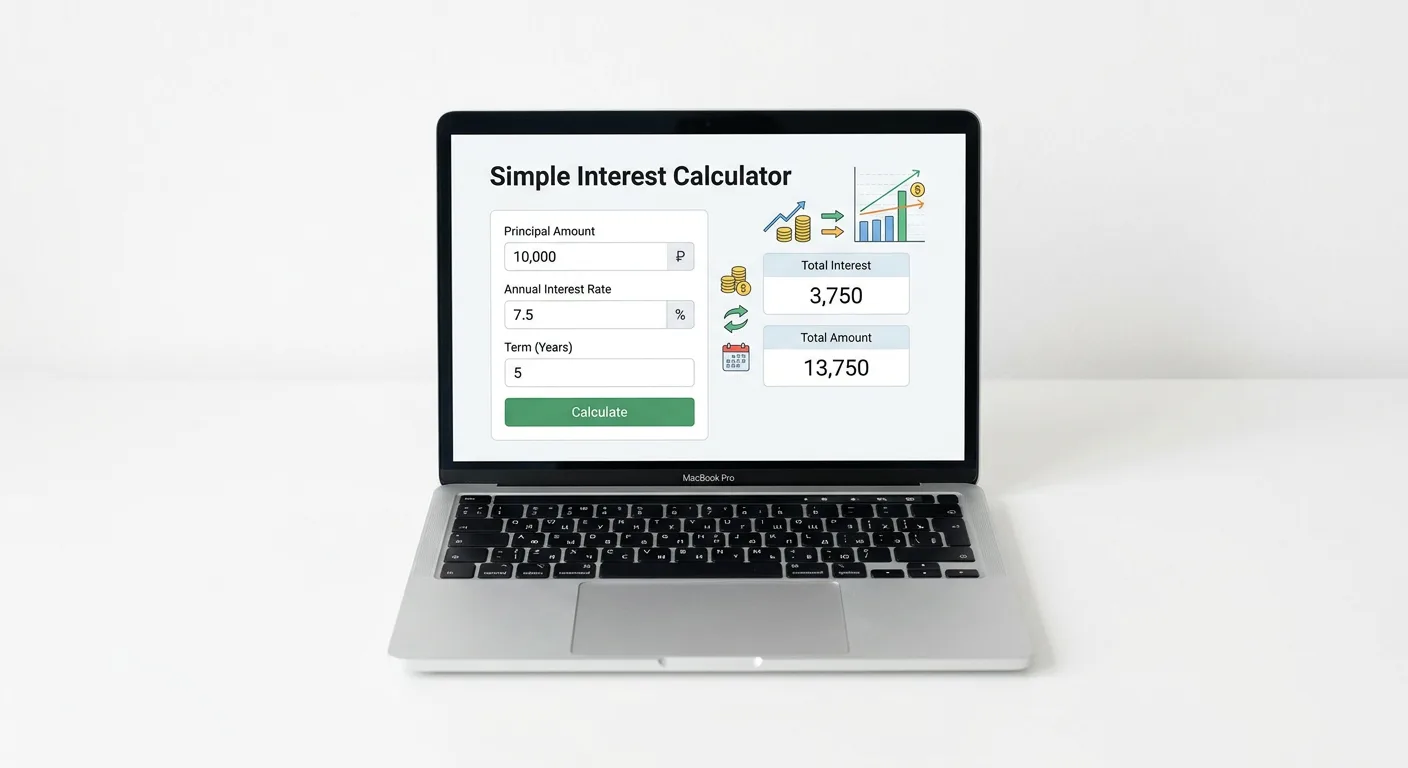
Онлайн-калькулятор выполняет расчёт начислений по простой процентной ставке для оценки краткосрочных финансовых операций. Инструмент решает задачу прямого вычисления ожидаемого дохода по депозитам и фактической переплаты по кредитам.
Для запуска алгоритма требуется указать три базовых параметра.
Пользователь вводит первоначальную сумму капитала, фиксированную процентную ставку и точный срок размещения денежных средств. Инструмент обрабатывает эти входные данные и сразу генерирует два целевых показателя. Результатом вычислений становятся чистый начисленный процент и итоговая сумма финансового требования. Математическая модель инструмента строго ограничена алгоритмом линейного начисления. Доход формируется только на стартовый капитал. Капитализация процентов полностью отсутствует.
Формула и математический аппарат расчёта простых процентов
Математическая база вычислений строится на алгоритме линейного прибавления процентов к начальной сумме. Главный принцип этой модели заключается в том, что начисления производятся исключительно на первоначальный основной капитал. Эффект сложного процента в данном математическом аппарате полностью исключен. Заработанные за промежуточные периоды средства не прибавляются к расчетной базе, поэтому сумма дохода за каждый равный отрезок времени остается фиксированной.
Для определения абсолютной величины дохода применяется базовая формула расчета процентов:
I = P * r * tМатематические переменные в данном уравнении обозначают следующие величины:
- I - начисленный процент за весь заданный период.
- P - основной капитал (первоначальная сумма).
- r - процентная ставка в десятичном выражении.
- t - период времени.
Для прямого вычисления общего результата финансовой операции используется формула наращенной суммы. Она объединяет стартовый капитал и начисленный процент в единый математический показатель:
A = P(1 + rt)В этой формуле переменная A определяет наращенную сумму. Выражение в скобках (1 + rt) представляет собой коэффициент наращения. Этот расчетный множитель демонстрирует, во сколько раз увеличится первоначальный основной капитал к концу заданного периода времени при выбранной ставке.
Логика вычислений базируется на строгой пропорциональной зависимости. Итоговое значение формируется путем прямого перемножения стартовой суммы, ставки и срока, после чего полученный результат математически прибавляется к исходному капиталу без дополнительных рекурсивных циклов.
Входные параметры: сумма, ставка и срок начисления
Для выполнения математического расчета по модели простых процентов требуются три обязательных параметра. Эти исходные данные формируют базу для линейного вычисления итогового финансового результата.
Начальная сумма
Начальная сумма представляет собой первоначальный размер капитала, который участвует в финансовой операции. В финансовой терминологии этот параметр часто обозначают как тело депозита, основной капитал или базовый долг. Данная величина выступает неизменной расчетной базой: именно на нее пропорционально начисляются проценты в течение всего заданного периода. При использовании линейной модели простых процентов размер расчетной базы не увеличивается на сумму промежуточных доходов от начала до конца срока.
Процентная ставка
Процентная ставка определяет стоимость использования привлеченного капитала или фиксированный уровень доходности инвестиции. В классических расчетах этот параметр традиционно устанавливается в виде номинальной годовой ставки. Величина ставки показывает, какая доля от начальной суммы подлежит начислению за один полный базовый период. Для проведения прямых математических операций процентное значение предварительно переводится в десятичную дробь.
Срок начисления
Срок определяет общую временную продолжительность, в течение которой начальная сумма находится в работе. Период начисления может быть задан в различных календарных интервалах: днях, месяцах или годах. Длительность срока напрямую определяет величину расчетного множителя и линейно влияет на размер генерируемого финансового результата.
Приведение к единой временной базе
Ключевым математическим правилом при расчете простых процентов является строгое соответствие единиц измерения срока и заявленной процентной ставки. Оба параметра должны быть обязательно приведены к единой временной базе до начала вычислений. Поскольку процентная ставка по умолчанию устанавливается в годовом исчислении, срок начисления также должен быть математически выражен в годах.
Правила конвертации временных интервалов базируются на стандартных календарных пропорциях:
- Если период указан в месяцах, заданное число делится на 12. Таким образом, срок продолжительностью 6 месяцев конвертируется в расчетный показатель 0.5 года.
- Если период указан в днях, точное количество дней делится на расчетную базу года. В зависимости от принятого финансового стандарта вычислений, математическим знаменателем выступает число 365 или 366.
- Если продолжительность операции изначально задана в целых годах, числовое значение применяется в математических уравнениях напрямую без дополнительных преобразований.
Игнорирование правила единой размерности неизбежно приводит к кратным искажениям итогового результата. Правильная синхронизация временного параметра и ставки обеспечивает корректное вычисление процентов строго пропорционально заявленным условиям.
Интерпретация результатов: начисленный процент и итоговая сумма
Результатом применения математической модели к исходным данным выступают два ключевых финансовых показателя. Эти значения обеспечивают полную оценку параметров финансовой операции, разделяя базовый актив и сгенерированный им финансовый поток. Правильная интерпретация выходных данных позволяет точно оценить рентабельность размещения средств или фактическую стоимость привлечения заемного капитала.
Начисленный процент
Показатель начисленного процента отражает абсолютную денежную величину, сгенерированную за расчетный период исходя из заданных условий. Этот результат изолирует финансовую отдачу от первоначального капитала, демонстрируя исключительно динамику прироста.
С практической точки зрения интерпретация данного значения напрямую зависит от характера проводимой финансовой операции:
- В контексте сбережений и инвестиций эта сумма представляет собой чистый доход, который владелец капитала получает сверх размещенных средств за предоставление их в пользование.
- В контексте долговых обязательств данный показатель отражает стоимость заемных средств, выступая фактической суммой переплаты, которую заемщик обязан выплатить кредитору помимо возврата основного долга.
Итоговая сумма
Итоговая сумма представляет собой консолидированный финансовый результат в конце заданного периода. Этот показатель, также называемый наращенной суммой, демонстрирует полный объем денежных средств, подлежащих конечной выплате, снятию или возврату.
Если начисленный процент показывает только величину изменения баланса, то итоговая сумма дает понимание финального состояния счета или полного объема долгового обязательства на момент завершения операции.
Взаимосвязь расчетных показателей
Оба итоговых значения неразрывно связаны прямой аддитивной зависимостью. Итоговая сумма всегда формируется путем сложения первоначального капитала и начисленных процентов. Соответственно, разница между итоговой наращенной суммой и начальным капиталом всегда составляет ровно ту величину, которая была рассчитана как начисленный процент.
Для наглядности принципы интерпретации базовых выходных данных представлены в сравнительной таблице:
| Выходной параметр | Компоненты суммы | Значение для инвестора (размещение) | Значение для заемщика (привлечение) |
|---|---|---|---|
| Начисленный процент | Только сгенерированные проценты | Чистый пассивный доход | Сумма переплаты по долгу |
| Итоговая сумма | Первоначальный капитал плюс начисленный процент | Полная сумма к снятию из финансового учреждения | Полный объем задолженности к погашению |
Применение в инвестициях: расчёт доходности вкладов
Модель простых процентов выступает базовым методом оценки консервативных финансовых продуктов. Основной практический сценарий применения данной логики - классические банковские депозиты, предполагающие разовую выплату процентов в конце установленного срока без реинвестирования. В таких условиях первоначальный капитал остается строго фиксированным на протяжении всего периода хранения денежных средств.
Ключевой целью вкладчика является определение суммы денежных средств, которая сформирует чистый пассивный доход. Заранее зная предлагаемую финансовым учреждением ставку и планируемое время размещения, можно с высокой точностью спрогнозировать итоговый результат инвестирования. В отсутствие капитализации доходность депозита растет линейно, что исключает начисление процентов на уже заработанные проценты и делает итоговую выплату полностью предсказуемой.
Логика оценки параметров размещения
При планировании инвестиций расчет базируется на сопоставлении исходных условий конкретного финансового предложения. Процесс оценки заработанных процентов строится на анализе трех фиксированных параметров:
- Определение стартового капитала: фиксация точной суммы денежных средств, размещаемых на счете.
- Фиксация тарифных условий: использование номинальной процентной ставки, закрепленной договором на весь период обслуживания вклада.
- Установка горизонта инвестирования: определение точного времени нахождения средств на счете до момента финального снятия.
- Прогнозирование финансовой отдачи: вычисление абсолютной величины дохода, подлежащего выплате единовременным платежом в дату закрытия договора.
Подобный подход позволяет инвесторам проводить прямое сравнение различных депозитных программ. Зная точный объем переданных средств и фиксированную ставку, вкладчик может сопоставить несколько альтернативных вариантов размещения и выбрать предложение, обеспечивающее наибольший целевой заработок за заданный промежуток времени.
Оценка долговых обязательств: потребительские кредиты и займы
Математическая модель линейного начисления процентов применяется не только для оценки потенциальной доходности инвестиций, но и для расчета стоимости заемных средств. В сфере кредитования эта логика используется для определения суммы переплаты по долговым обязательствам, где ссудный процент начисляется исключительно на первоначальную сумму долга. Такой подход характерен для финансовых продуктов, не предусматривающих капитализацию процентов в течение всего срока действия договора.
Расчет по простой процентной ставке востребован при планировании выплат по следующим категориям обязательств:
- Краткосрочные потребительские займы, выдаваемые на фиксированное количество дней или месяцев.
- Частные долговые расписки, фиксирующие условия передачи денежных средств под оговоренную ставку до определенной даты.
- Ссуды с единовременным погашением основной суммы и начисленных процентов в конце периода кредитования.
Для заемщика ключевое значение имеет правильная интерпретация результатов вычисления. В контексте долговых обязательств первоначальный капитал представляет собой тело кредита - фактически полученные на руки денежные средства. Рассчитанный показатель процентов выступает в роли чистой переплаты, то есть стоимости использования заемных средств за указанный период времени.
| Показатель расчета | Значение в контексте кредитования |
|---|---|
| Начальная сумма | Основное тело долга, подлежащее возврату |
| Начисленный процент | Итоговая переплата сверх полученной суммы |
| Итоговая сумма | Полный объем средств для закрытия долгового обязательства |
Понимание абсолютной суммы переплаты позволяет корректно оценивать будущую финансовую нагрузку до момента подписания кредитного договора или долговой расписки. Использование линейной модели начисления дает возможность заемщику сравнить стоимость обслуживания нескольких альтернативных вариантов финансирования, прямо сопоставляя итоговую переплату при различных исходных ставках и сроках возврата.
Границы применимости модели простой процентной ставки
Линейная модель начисления имеет строгие математические ограничения, определяющие целесообразность ее использования в финансовом планировании. Фундаментальное отличие схемы заключается в отсутствии механизма капитализации, который выступает основой для расчетов по сложному проценту.
При использовании простой процентной ставки базой для вычислений на протяжении всего заданного срока остается исключительно начальная сумма. Начисленные за прошедшие периоды доходы не прибавляются к основному капиталу. Следовательно, заработанные средства не участвуют в последующих циклах вычислений и не генерируют дополнительную переплату или доходность. В отличие от этого, сложный процент подразумевает регулярное обновление базы расчета, когда результат предыдущего периода увеличивает тело инвестиции или долга.
| Параметр вычислений | Простая процентная ставка | Сложная процентная ставка |
|---|---|---|
| База для начисления | Фиксированная начальная сумма | Динамическая сумма с учетом ранее начисленных процентов |
| Динамика изменения итога | Линейная | Экспоненциальная |
| Учет реинвестирования | Полностью отсутствует | Является основой алгоритма |
Отсутствие реинвестирования напрямую влияет на то, для каких горизонтов финансового планирования математически применима данная модель. Точность и практическая релевантность линейного расчета сохраняется на коротких временных отрезках или в специфических договорных условиях.
Математический аппарат без учета капитализации корректно отражает результат в следующих случаях:
- Краткосрочные горизонты планирования до 12 месяцев, на которых эффект сложного процента математически незначителен.
- Финансовые операции с единовременным погашением долга и процентов в конце срока, исключающие промежуточные начисления на остаток.
- Долгосрочные сделки, условия которых юридически фиксируют расчет только на первоначальный капитал без присоединения периодических выплат к базе.
Применение простой процентной ставки для долгосрочного планирования при наличии реальной возможности капитализации приводит к существенному искажению итогового результата. На горизонтах свыше одного года линейный расчет будет демонстрировать заниженные показатели по сравнению с фактическим экспоненциальным ростом, поскольку игнорирует потенциал заработка на уже начисленных процентах.