Определение суммы ежемесячной ипотеки представляет собой математический расчет регулярного платежа для планомерного погашения жилищного займа. Онлайн-инструмент выполняет прямое вычисление на основе стандартизированной банковской формулы. Процесс автоматизирован. Пользователь получает готовое числовое значение без необходимости самостоятельного решения сложных уравнений.
Вычислительная модель базируется строго на трех входных параметрах. Для запуска алгоритма необходимо указать запрашиваемую сумму кредита, ожидаемую годовую процентную ставку и полный срок кредитования.
Результат математической операции напрямую предназначен для оценки фактического размера ежемесячной финансовой выплаты. Сформированное значение позволяет заемщику предметно спланировать кредитную нагрузку. Это дает возможность заранее сопоставить объем обязательных регулярных расходов с располагаемым доходом до момента юридического оформления финансовых обязательств.
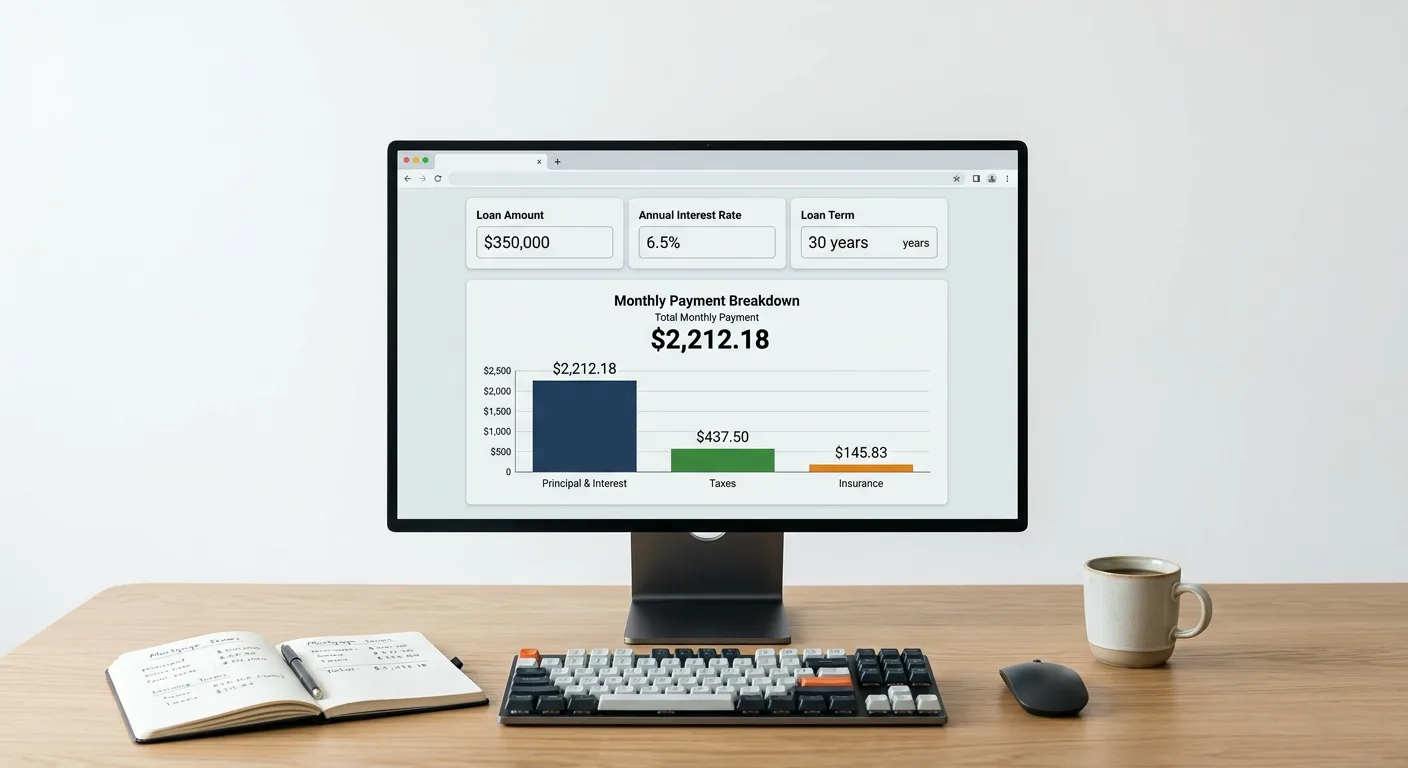
Базовые параметры для расчета ипотечного платежа
Для выполнения точных вычислений математическая модель требует корректной подготовки исходных данных. Процесс опирается на три обязательные переменные, каждая из которых имеет строгую логику формирования и специфические правила ввода.
Первой ключевой переменной выступает сумма кредита. Важно учитывать, что данный показатель не является эквивалентом стоимости приобретаемого объекта недвижимости. Сумма кредита представляет собой математическую разницу между полной ценой жилья и размером стартового платежа. В качестве первоначального взноса могут выступать как собственные накопленные сбережения, так и средства целевой государственной поддержки, включая материнский капитал. В расчетный алгоритм передается только итоговое значение фактического долга.
Второй обязательный параметр определяет стоимость использования заемных средств. Процентная ставка всегда фиксируется в виде годового процента. При подготовке данных учитывается тип кредитного продукта: это может быть стандартная фиксированная ставка на общих рыночных условиях или сниженный процент, применимый в рамках льготных ипотечных программ. Значение ставки переносится в исходные данные в исходном виде, включая необходимые дробные доли.
Третья переменная задает временной горизонт распределения финансовой нагрузки. Срок кредитования определяет общее количество будущих платежных циклов. Формат ввода данного параметра допускает использование как полных календарных лет, так и общего количества месяцев. Алгоритм принимает целые числовые значения, соответствующие выбранному временному отрезку.
Сводные правила подготовки входных значений для запуска вычислительного процесса:
- Сумма кредита: указывается итоговый размер запрашиваемых средств после полного вычета первоначального взноса.
- Годовая процентная ставка: вводится точное значение процента за год, применимое для выбранной фиксированной базовой или льготной программы.
- Срок кредитования: задается количественным показателем лет или месяцев, в течение которых планируется полное погашение долговых обязательств.
Математическая модель аннуитетного погашения
Вычислительный процесс базируется на стандартном банковском алгоритме формирования аннуитетных платежей. Данная модель позволяет распределить долговую нагрузку равномерно, формируя предсказуемый график выплат независимо от текущего остатка задолженности.
Для вычисления размера регулярного взноса применяется классическая формула аннуитета:
X = S * (P + (P / ((1 + P)^N - 1)))Используемые в уравнении переменные базируются на подготовленных входных параметрах:
- X - итоговая сумма ежемесячного платежа.
- S - сумма кредита, определяющая фактический объем заемных средств.
- P - месячная процентная ставка. Для получения этого значения базовая годовая ставка делится на 12 месяцев и на 100, что переводит процент в формат десятичной дроби.
- N - срок кредитования, выраженный в совокупном количестве месяцев.
Главная специфика аннуитетной схемы погашения заключается в фиксации единого размера платежа на весь срок действия договора. Заемщик переводит одну и ту же сумму каждый месяц, однако внутренняя структура этой выплаты непрерывно меняется. Пропорция между погашением основного долга и выплатой процентов пересчитывается в каждом новом платежном цикле.
В рамках применяемого алгоритма проценты начисляются исключительно на остаток задолженности. Из-за этого математического правила в начале срока кредитования наибольшую долю в составе фиксированного платежа занимают именно начисленные проценты. По мере того как исходный долг медленно сокращается, сумма начисляемых процентов начинает падать. Это математически увеличивает долю средств, направляемых на погашение тела кредита, в рамках той же неизменной суммы платежа.
Динамика изменения внутренней пропорции аннуитетного платежа на разных этапах кредитования:
| Этап погашения кредита | Выплата начисленных процентов | Погашение основного долга |
|---|---|---|
| Начало срока | Максимальная доля в составе платежа | Минимальная доля в составе платежа |
| Середина срока | Постепенное снижение доли | Пропорциональное увеличение доли |
| Конец срока | Минимальная доля в составе платежа | Максимальная доля в составе платежа |
Интерпретация результатов вычисления
Итоговым результатом математического вычисления выступает точная сумма регулярного ежемесячного платежа. Данное значение представляет собой фиксированное финансовое обязательство, которое заемщик должен перечислять банку каждый расчетный период. Полученная сумма является базовой метрикой для понимания предстоящих регулярных расходов на обслуживание ипотеки.
Для корректного анализа полученных данных необходимо разделять номинальную сумму ежемесячной выплаты на две независимые функциональные составляющие:
- Погашение основного долга (тело кредита). Эта часть регулярного платежа направлена на прямое возмещение исходной суммы, взятой у кредитной организации на покупку недвижимости. Именно данные средства фактически уменьшают остаток задолженности.
- Выплата начисленных процентов. Данный компонент представляет собой чистую плату кредитору за предоставленную возможность использовать заемный капитал на протяжении определенного времени. Выплата процентов покрывает стоимость финансовой услуги и не сокращает номинальную стоимость взятой в долг суммы.
Наличие рассчитанного значения ежемесячного платежа дает возможность определить еще одну ключевую метрику - совокупную переплату по кредиту за весь срок действия договора. Вычисление итоговой переплаты является прямым математическим следствием проведенного алгоритма оценки аннуитета.
Алгоритм вычисления итоговой переплаты по процентам строится на базовой арифметике. Сначала вычисленный фиксированный ежемесячный платеж умножается на совокупное количество месяцев кредитования. Результатом этого действия становится общая сумма, которую заемщик физически переведет банку за все годы. Затем из полученного произведения вычитается исходная сумма самого кредита. Образовавшаяся в результате разница демонстрирует чистый размер переплаты по процентам, отражая финальную стоимость заемных средств сверх цены приобретенного объекта недвижимости.
Практическое применение: оценка показателя долговой нагрузки (ПДН)
Рассчитанное значение ежемесячного платежа применяется для объективной оценки финансовой готовности к обслуживанию долга. Данная математическая величина выступает базовым компонентом для вычисления показателя долговой нагрузки. ПДН представляет собой отношение суммы всех регулярных кредитных выплат к среднемесячному доходу, выраженное в процентах.
Алгоритм оценки базируется на сопоставлении будущих финансовых обязательств с фактическими поступлениями. При анализе учитывается подтвержденный доход как основного заемщика, так и всех привлеченных созаемщиков. Вычисленный регулярный платеж по планируемой ипотеке суммируется с уже имеющимися долговыми обязательствами. Итоговая сумма расходов делится на совокупный среднемесячный доход семьи, демонстрируя долю средств, которая будет ежемесячно уходить кредитору.
Оценка доли текущих и планируемых финансовых обязательств перед подачей заявки включает следующие этапы анализа:
- Определение совокупного чистого дохода всех участников кредитного договора после вычета обязательных налогов.
- Сложение вычисленного ежемесячного ипотечного платежа с текущими выплатами по другим займам, рассрочкам и кредитным картам.
- Математическое деление общих долговых расходов на совокупный доход для получения значения долговой нагрузки.
- Расчет остатка свободных денежных средств, доступных для покрытия повседневных нужд семьи.
Данная метрика напрямую применяется для анализа свободного бюджета. Значение показателя долговой нагрузки отражает реальное распределение финансов: высокая доля обязательств означает существенное сокращение средств на бытовые расходы, оплату коммунальных услуг и формирование сбережений. Сопоставление рассчитанной регулярной выплаты с доходами на этапе планирования позволяет выявить потенциальный дефицит бюджета. В случае выявления критически высокой кредитной нагрузки результаты расчета служат основанием для пересмотра первоначальных параметров кредитования до официального обращения к кредитору.
Влияние срока и процентной ставки на размер выплаты
Пересмотр первоначальных параметров кредитования при высокой долговой нагрузке осуществляется посредством моделирования переменных срока и стоимости займа. Вычисление различных сценариев позволяет найти математический баланс между посильным размером ежемесячного отчисления и совокупной переплатой кредитору.
Изменение срока кредитования выступает основным инструментом регулирования текущей финансовой нагрузки. Математическая зависимость между длительностью выплат и итоговыми расходами имеет следующие особенности:
- При увеличении срока ипотеки размер регулярной выплаты снижается, поскольку тело кредита распределяется на большее количество расчетных периодов.
- Одновременно с этим возрастает совокупная переплата по процентам, так как начисление процентов на остаток основного долга происходит в течение более длительного времени.
- При сокращении срока кредитования ежемесячная финансовая нагрузка возрастает, но итоговая стоимость заемных средств существенно уменьшается.
Для наглядной оценки распределения долговой нагрузки применяется сравнительный анализ различных временных интервалов при неизменной сумме долга и фиксированной ставке.
| Горизонт планирования | Динамика ежемесячного платежа | Динамика итоговой переплаты |
|---|---|---|
| Короткий срок (до 10 лет) | Максимальная финансовая нагрузка на ежемесячный бюджет | Минимальные расходы на обслуживание долга |
| Средний срок (15-20 лет) | Сбалансированное распределение текущих расходов | Умеренный уровень начисленных процентов |
| Длительный срок (25-30 лет) | Минимально возможный регулярный платеж | Максимальная переплата, которая может превысить исходную сумму кредита |
Процентная ставка является вторым ключевым фактором, определяющим стоимость заемных средств. В отличие от срока кредитования, снижение ставки оказывает прямое влияние на обе расходные метрики: уменьшает и ежемесячный платеж, и общую переплату. Сравнение вычислений при неизменной сумме кредита и одинаковом сроке демонстрирует кардинальную разницу между стандартными и субсидируемыми условиями.
- Расчет по базовой рыночной ставке формирует высокий ежемесячный платеж. В первые годы погашения основная доля выплаты направляется на покрытие начисленных процентов, тогда как погашение тела кредита происходит медленно.
- Применение ставки по программам семейной ипотеки существенно снижает размер регулярной выплаты. Математическая модель показывает кратное уменьшение итоговой переплаты по сравнению с рыночными условиями.
- Использование условий IT-ипотеки позволяет минимизировать общие расходы на обслуживание долга. В структуре платежа увеличивается доля средств, идущих на погашение основного долга на начальных этапах кредитования.
Практический процесс моделирования сводится к последовательному расчету доступных программ для выбора минимальной ставки с последующей корректировкой срока выплат. Пошаговое изменение этих данных продолжается до достижения приемлемого показателя долговой нагрузки, что позволяет заранее оценить целесообразность долгосрочных обязательств с учетом реальных доходов.