Формирование графика выплат по кредиту позволяет выполнить точный математический расчет распределения финансовых обязательств на весь период действия договора. Инструмент принимает стартовые числовые параметры займа и мгновенно генерирует детальную таблицу предстоящих транзакций. Это полностью исключает математические ошибки ручных вычислений.
Итоговый результат представляет собой распределение регулярных платежей по отдельным расчетным периодам. Каждая строка сформированной таблицы содержит жесткую внутреннюю детализацию. Общий ежемесячный платеж алгоритм разделяет на две самостоятельные финансовые величины. Первая часть суммы направляется на прямое погашение основного тела долга, тогда как вторая покрывает начисленные проценты за текущий временной интервал.
Визуализация готового графика служит инструментом для объективной оценки предстоящей долговой нагрузки вплоть до полного закрытия займа. Постатейная разбивка расчетных сумм наглядно демонстрирует фактическую скорость уменьшения остатка задолженности и динамику изменения процентных выплат от месяца к месяцу.
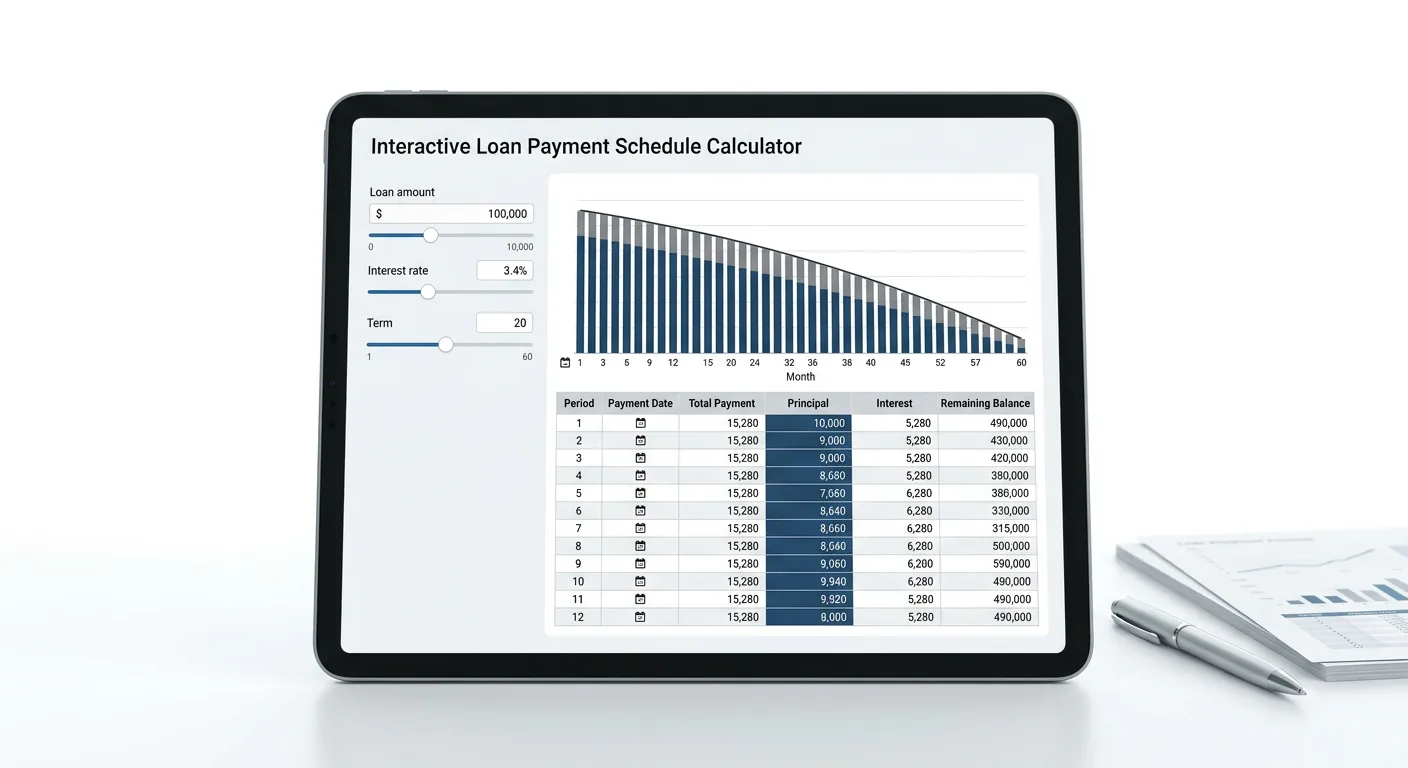
Входные параметры для расчёта графика кредитных платежей
Для построения корректной математической модели распределения выплат требуются три базовые переменные. Эти числовые значения задают исходные условия финансового обязательства и служат фундаментом для запуска вычислительного алгоритма. Отсутствие или искажение любого из параметров делает невозможным формирование точной картины погашения.
В основу расчетов закладываются следующие обязательные компоненты:
- Сумма кредита. Представляет собой первоначальное тело долга, то есть фактический объем заемных средств. В математической модели это значение выступает в качестве стартового остатка задолженности на момент выдачи займа до совершения каких-либо транзакций.
- Срок кредитования. Определяет общую продолжительность действия договора и задает количество платежных периодов. Значение вводится в месяцах или годах. Для работы алгоритма этот параметр трансформируется в точное число математических итераций. Например, срок в 5 лет конвертируется в 60 последовательных расчетных периодов.
- Процентная ставка. Годовая процентная ставка устанавливает стоимость использования предоставленного капитала. В процессе вычислений базовая годовая величина адаптируется алгоритмом под длительность одного расчетного месяца для корректного начисления долей на текущий остаток.
Взаимодействие описанных переменных формирует начальный баланс и задает граничные условия для первой итерации вычислений. Сумма кредита фиксируется как абсолютная отправная точка математического ряда. Адаптированная процентная ставка применяется к этой стартовой сумме для вычисления процентной составляющей за первый месяц использования средств.
Одновременно срок кредитования устанавливает общее количество шагов, за которые исходный баланс должен быть поэтапно сведен к нулю. Совокупность суммы, ставки и срока позволяет алгоритму зафиксировать начальное финансовое состояние, рассчитать первые транзакции и сформировать обновленный остаток задолженности, который будет использован в качестве базиса для второй итерации.
Математические модели распределения выплат: Аннуитет и дифференцированный платёж
На основе стартовых значений запускается математический алгоритм, определяющий логику распределения платежей во времени. Расчет графика базируется на одной из двух фундаментальных моделей амортизации, которые кардинально меняют внутреннюю структуру ежемесячных транзакций и скорость уменьшения текущего баланса.
Аннуитетный алгоритм погашения
Аннуитетная модель использует стандартную формулу амортизации, при которой общая сумма ежемесячного взноса остается неизменной на протяжении всего количества платежных периодов. Для вычисления этой фиксированной величины применяется коэффициент аннуитета, связывающий ставку за один период и общее число математических итераций.
Несмотря на статичность общей суммы транзакции, внутреннее соотношение компонентов платежа является динамическим и пересчитывается каждый месяц. В начальных периодах начисленные проценты формируются от максимальной суммы долга и занимают доминирующую долю. Соответственно, на погашение самого тела кредита направляется минимальная часть средств. По мере прохождения расчетных шагов остаток задолженности снижается, что приводит к уменьшению процентной составляющей. За счет этого в рамках неизменного общего платежа высвобождается объем средств, направляемый на погашение основного долга, чья доля нелинейно возрастает к концу расчетного срока.
Дифференцированный алгоритм погашения
Дифференцированная модель работает по принципу строго линейного сокращения основного долга. При таком подходе первоначальная сумма займа делится на математически равные части пропорционально общему количеству месяцев. Эта зафиксированная доля тела кредита выступает базовой константой для каждой платежной итерации.
Процентная часть платежа в данной модели не привязана к фиксированному коэффициенту, а начисляется на фактический остаток задолженности перед каждым новым шагом алгоритма. Поскольку тело долга равномерно и предсказуемо уменьшается, база для начисления процентов также синхронно сокращается. В результате сложения постоянной доли долга и постоянно убывающей процентной части формируется общая сумма платежа, которая достигает своего максимума в первый месяц и постепенно снижается вплоть до полного обнуления баланса.
Ключевые математические различия двух алгоритмов систематизированы по структурным компонентам вычислений:
| Структурный компонент | Аннуитетный алгоритм | Дифференцированный алгоритм |
|---|---|---|
| Общая сумма платежа | Зафиксирована на весь период вычислений | Снижается с каждой последующей итерацией |
| Погашение основного долга | Динамически возрастает от месяца к месяцу | Разделено на равные фиксированные доли |
| База для расчета процентов | Остаток задолженности (снижается медленными темпами) | Остаток задолженности (снижается быстрыми темпами) |
Структура периодов в месячном графике амортизации
Результат математических вычислений кредитной нагрузки формируется в виде детализированной таблицы амортизации. Этот график делит весь срок кредитования на дискретные расчетные периоды, демонстрируя точное распределение финансовых потоков на каждом этапе погашения. Каждая строка таблицы соответствует одной платежной итерации и содержит исчерпывающую информацию о движении средств в рамках конкретного месяца.
Стандартная структура итогового графика включает пять базовых вычислительных компонентов, каждый из которых выполняет строгую математическую функцию в процессе амортизации долга.
Порядковый номер или дата платежа
Этот столбец идентифицирует конкретный шаг в общем цикле выплат. Значение указывает на хронологическую последовательность расчетного периода, начиная с первой итерации после формирования начального баланса и заканчивая финальным шагом алгоритма. Хронология обеспечивает точную привязку каждого вычисления к конкретному временному отрезку.
Общая сумма ежемесячного платежа
Отражает совокупный объем денежных средств, подлежащих распределению в текущем периоде. Данная величина представляет собой результат сложения двух обязательных составляющих: доли, направляемой на уменьшение базовой задолженности, и платы за использование средств за прошедший расчетный шаг. В зависимости от примененной математической модели, эта сумма остается неизменной на протяжении всего графика или плавно снижается.
Погашение основного долга
Показывает фактическую часть транзакции, которая списывается непосредственно в счет первоначальной суммы займа. Именно этот математический показатель определяет реальную скорость уменьшения кредитного бремени. Доля основного долга является главным фактором, изменяющим базу для всех последующих вычислений в графике.
Начисленные проценты
Демонстрирует стоимость использования непогашенной части средств на текущем шаге. Расчет этой величины всегда производится строго на основе фактического остатка задолженности, зафиксированного на начало текущего периода. По мере того как тело долга сокращается благодаря предыдущим выплатам, математическая база для начисления процентов также уменьшается, что приводит к закономерному снижению процентной составляющей.
Остаток задолженности
Фиксирует конечный баланс непогашенных обязательств на момент закрытия текущего периода. Значение вычисляется путем вычитания суммы погашения основного долга из баланса предыдущего месяца. Остаток долга выступает ключевой переходящей переменной: результат вычисления в этой колонке становится базой для расчета процентов в следующей строке графика.
Взаимосвязь всех структурных элементов графика можно представить в виде логической матрицы вычислений на каждом этапе:
| Компонент графика | Математическая роль в итерации |
|---|---|
| Дата или период | Определяет шаг алгоритма |
| Сумма платежа | Фиксирует суммарный денежный поток |
| Основной долг | Уменьшает базу для будущих расчетов |
| Проценты | Отражает стоимость долга за текущий шаг |
| Конечный баланс | Формирует начальные условия для следующего периода |
Математическая корректность расчетов подтверждается значением в столбце конечного баланса на последнем шаге алгоритма. При правильном распределении долей основного долга и начисленных процентов итоговый остаток задолженности в финальном периоде строго достигает нулевой отметки.
Анализ итоговых значений: Переплата по процентам и общая стоимость
Математическая модель графика платежей позволяет не только отслеживать динамику погашения от периода к периоду, но и формирует базу для расчета агрегированных финансовых показателей. После завершения всех итераций вычислений и достижения нулевого остатка задолженности на последнем шаге алгоритма, результаты отдельных столбцов используются для определения совокупных затрат.
Расчет итоговой переплаты
Определение чистой стоимости заимствования осуществляется через прямое математическое суммирование. Процесс вычисления заключается в последовательном сложении всех значений, зафиксированных в столбце начисленных процентов за каждый расчетный шаг. Результатом этой операции выступает общая переплата.
Данная величина полностью изолирует стоимость кредита от самого тела долга. Она показывает точный объем денежных средств, подлежащий уплате исключительно за факт использования заемных ресурсов в течение всего заданного срока, независимо от выбранной модели амортизации.
Формирование общей стоимости
Для оценки абсолютной финансовой нагрузки на бюджет вычисляется показатель суммарных затрат за весь фактический срок. Этот параметр формируется на основе интеграции базовой входной переменной и агрегированного результата из расчетной таблицы.
Сложение изначального тела кредита и вычисленной общей переплаты по процентам демонстрирует полный объем денежных потоков, направляемых кредитору за весь период действия обязательств.
Логика вычисления ключевых итоговых метрик строится на следующих структурных связях:
| Итоговый показатель | Логика агрегации данных графика | Практический смысл показателя |
|---|---|---|
| Общая сумма переплаты | Суммирование всех ячеек столбца начисленных процентов | Отражает фактическую стоимость кредитных ресурсов сверх взятой суммы |
| Общая стоимость кредита | Первоначальное тело долга + Общая сумма переплаты | Показывает суммарные затраты и полный объем предстоящих выплат |
| Суммарный основной долг | Суммирование всех ячеек столбца погашения основного долга | Служит контрольным значением, которое должно строго равняться первоначальной сумме |
Агрегация данных из сформированной сетки платежей позволяет получить объективную оценку долговой нагрузки. Сверка суммированного столбца основного долга с первоначальной суммой займа дополнительно выступает маркером математической корректности проведенных вычислений на каждом этапе графика.
Практическое применение графика для различных кредитных продуктов
Математическая модель распределения долговых обязательств универсальна и не зависит от целевого назначения заемных средств. Алгоритм амортизации одинаково обрабатывает данные как для покупки недвижимости, так и для приобретения бытовой техники. Различия в итоговой структуре выплат обусловлены исключительно комбинацией базовых входных переменных: объема финансирования, применяемой ставки и количества расчетных периодов.
Анализ сформированной сетки платежей позволяет отследить, как масштаб временного горизонта трансформирует внутреннюю пропорцию каждого ежемесячного перечисления. В зависимости от типа продукта математика погашения демонстрирует разные сценарии убывания баланса.
| Тип продукта | Типичный горизонт планирования | Математическая специфика графика |
|---|---|---|
| Ипотечное кредитование | От 10 до 30 лет | Медленное убывание основного долга в первой трети срока при высоких затратах на обслуживание процентов |
| Автокредитование | От 3 до 7 лет | Сбалансированное распределение, где тело долга начинает активно сокращаться уже со второго года |
| Потребительские займы | От 6 месяцев до 5 лет | Быстрое и агрессивное погашение первоначальной суммы с первых месяцев расчетного периода |
Влияние длительных сроков кредитования
При долгосрочном финансировании формируется специфическая структура платежного календаря. Из-за большого первоначального остатка задолженности и растянутого на сотни месяцев срока, начисление процентов в первые годы занимает доминирующую долю в составе ежемесячного транша. Тело долга делится на очень малые части, чтобы обеспечить приемлемый размер регулярной финансовой нагрузки.
Визуализация такого графика показывает, что в первые несколько лет львиная доля средств уходит на оплату стоимости заемных денег, а фактический баланс уменьшается крайне медленно. Математически это означает, что внесение дополнительных сумм сверх графика именно на начальном этапе дает максимальный эффект для сокращения итоговой переплаты, так как напрямую уменьшает базу для расчета будущих процентов.
Специфика краткосрочных обязательств
Краткосрочные продукты подчиняются иной математической динамике. Сокращение количества расчетных периодов требует более быстрого возврата первоначальной суммы займа. В результате доля основного долга в ежемесячном платеже оказывается высокой с самой первой итерации.
В таких графиках процентная часть убывает стремительно, поскольку базовый баланс, на который применяется ставка, активно снижается с каждым платежом. Динамика перераспределения долей внутри транша происходит гораздо быстрее, чем при ипотечных расчетах.
Практическое изменение базовых параметров напрямую отражается на результатах вычислений:
- Увеличение количества периодов снижает размер регулярного платежа, но смещает баланс в сторону процентов и кратно увеличивает общую переплату.
- Сокращение временного горизонта увеличивает ежемесячную нагрузку, но заставляет алгоритм распределять большую часть средств в счет погашения основного долга.
- Корректировка применяемой ставки при неизменном сроке пропорционально меняет объем начисленных процентов в каждой расчетной ячейке, оставляя скорость погашения тела долга относительно стабильной.
Понимание этой математической разницы позволяет использовать расчетную сетку для точного планирования долговой нагрузки и выбора оптимальных условий в зависимости от располагаемого бюджета.