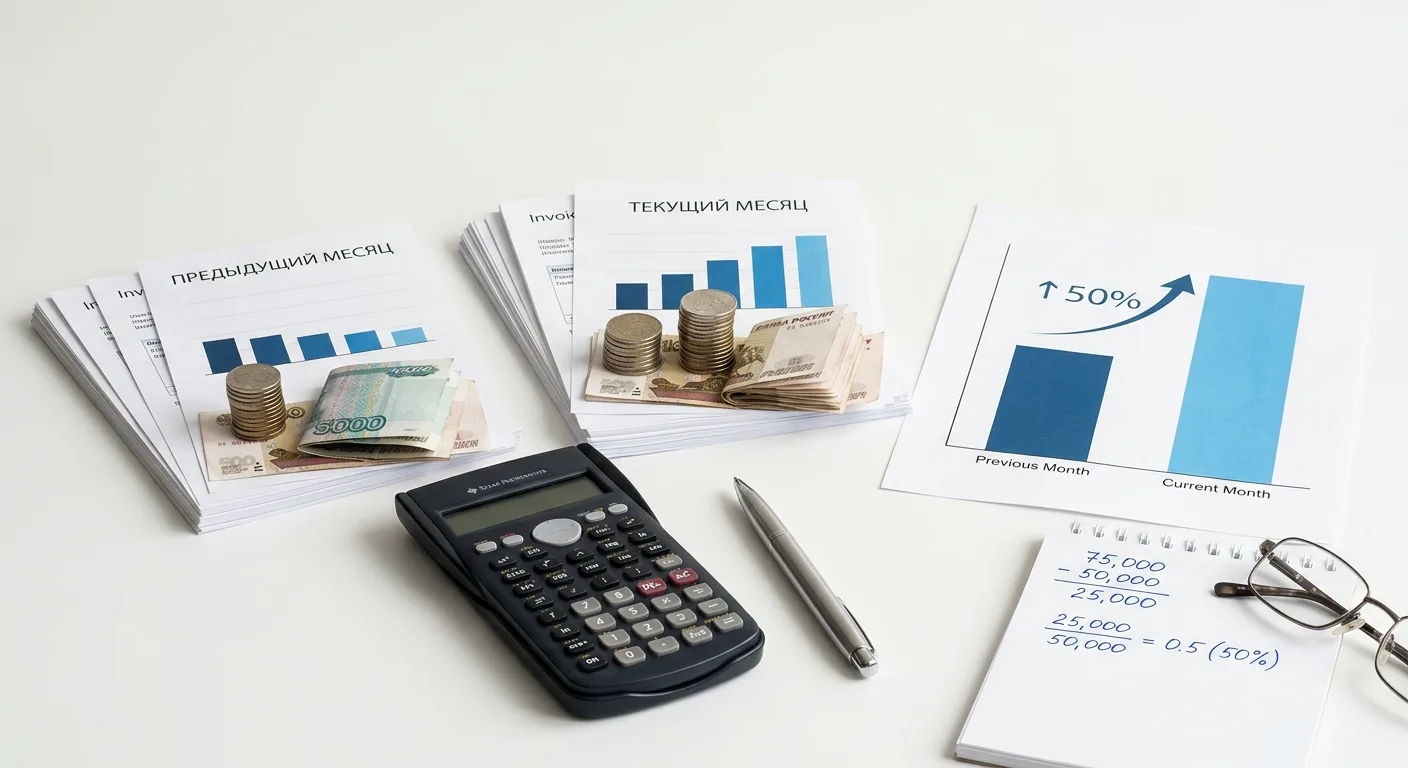
Точное изменение выручки месяц к месяцу рассчитывается для оперативной оценки краткосрочной финансовой динамики. Данный инструмент предназначен для прямого вычисления метрики MoM Growth на основе значений за два последовательных периода. Он преобразует абсолютные денежные суммы в стандартизированный относительный показатель.
Для запуска алгоритма требуются два базовых числовых значения. Пользователь указывает доход за предыдущий месяц и зафиксированную сумму за текущий отчетный период. Система вычисляет математическую разницу. Результатом операции является точное процентное выражение роста или падения продаж относительно исходной базы.
Итоговый относительный индикатор независим от абсолютного масштаба бизнеса. Положительный процент подтверждает увеличение объема поступлений. Отрицательное значение четко фиксирует финансовую просадку в анализируемом периоде.
Метрика Revenue Growth Rate (RGR) и её значение в бизнес-анализе
Темп роста выручки представляет собой фундаментальный аналитический индикатор, измеряющий скорость изменения объема продаж во времени. Данная метрика смещает фокус с текущего размера коммерческой организации на вектор ее развития, позволяя объективно оценить эффективность стратегии и рыночные позиции.
Абсолютные и относительные показатели
При проведении финансового аудита необходимо четко разделять статические параметры и параметры динамики. Абсолютное значение месячной выручки и относительный показатель ее изменения решают принципиально разные аналитические задачи.
| Характеристика | Абсолютное значение выручки | Относительный темп роста RGR |
|---|---|---|
| Предмет измерения | Фактический объем сгенерированных денежных средств | Скорость и направление изменения доходов |
| Аналитическая роль | Фиксирует масштаб бизнеса и текущий размер денежного потока | Отражает бизнес-моментум и реальную тенденцию развития |
| Скрытые риски | Высокие обороты могут маскировать начавшуюся стагнацию | Сам по себе процент не отражает наличие свободных средств |
Анализ исключительно абсолютных сумм создает искаженное восприятие успешности. Крупный денежный поток может постепенно сокращаться, что останется незамеченным при оценке только общего объема средств. Преобразование этих данных в стандартизированный темп роста выявляет реальную картину: происходит ли масштабирование бизнеса или его сжатие.
Роль метрики в подписочных моделях и SaaS
Отслеживание динамики поступлений приобретает критическое значение для компаний с рекуррентной системой платежей. В сегменте SaaS и других моделях, основанных на длительном удержании пользователей, данный индикатор применяется для непрерывного мониторинга устойчивости бизнеса.
- Оценка регулярного дохода. Постоянное измерение относительной динамики помогает контролировать состояние метрики MRR. Позитивный сдвиг этого показателя указывает на то, что объем новых контрактов и расширение текущих тарифов превышают финансовые потери от оттока клиентов.
- Анализ жизнеспособности коммерческого предложения. Стабильное увеличение доходов от периода к периоду подтверждает наличие рыночного спроса, лояльность аудитории и правильность выбранной ценовой политики.
- Валидация финансовой модели компании. Относительная динамика служит индикатором эффективности юнит-экономики. Инвесторы и аналитики используют этот процентный показатель для определения способности бизнеса к кратному масштабированию.
Интеграция относительной метрики в регулярную отчетность обеспечивает менеджмент данными для принятия оперативных решений, позволяя своевременно корректировать маркетинговые бюджеты и планы по найму в зависимости от фактической скорости развития предприятия.
Формула процентного изменения: математика расчёта
Основой для определения относительной динамики поступлений служит стандартное уравнение нахождения процентного изменения. Вычисление базируется на сопоставлении разницы между двумя финансовыми показателями с изначальной базой. Точная математическая модель выглядит следующим образом:
((Конечное значение - Исходное значение) / Исходное значение) * 100
Для корректного применения данной формулы необходимо четко определить ее структурные компоненты:
- Исходное значение. Представляет собой старую базу, то есть начальную выручку, зафиксированную за предыдущий период. В математической дроби эта величина выступает в качестве знаменателя и служит отправной точкой для относительного сравнения.
- Конечное значение. Отражает окончательную выручку, полученную за отчетный период. Разность между этим показателем и старой базой формирует числитель, демонстрирующий изменение в абсолютном выражении до его конвертации в проценты.
При использовании данного уравнения действует строгое математическое правило, запрещающее деление на ноль. Если выручка в предыдущем периоде отсутствовала, исходная база является нулевой. В такой ситуации расчет относительного показателя невозможен. Подобные условия типичны для старта коммерческой деятельности, когда у предприятия еще нет исторических финансовых данных. При нулевой исходной базе оценка динамики может производиться только в абсолютных денежных величинах, поскольку алгоритм расчета процентного изменения требует наличия ненулевого знаменателя.
Входные данные и процесс вычисления динамики
Для выполнения корректного расчета требуются два базовых числовых параметра, отражающих финансовые результаты за смежные временные отрезки. Эти значения выступают исходной информацией для дальнейших математических преобразований.
- Значение выручки предыдущего месяца. Указывается суммарный доход, зафиксированный за первый из двух сравниваемых периодов.
- Значение выручки текущего месяца. Указывается финансовый результат за следующий, то есть отчетный период.
Вычисление динамики осуществляется через последовательную обработку введенных показателей. Весь процесс разделен на два логических этапа, позволяющих перейти от конкретных денежных сумм к универсальной относительной метрике.
Алгоритм преобразования финансовых показателей включает следующие шаги:
- Определение абсолютного прироста. На этой стадии вычисляется прямая разница между доходом текущего и предыдущего месяцев. Данная математическая операция фиксирует фактическую сумму изменения поступлений в денежном выражении, показывая, на сколько единиц увеличился или уменьшился доход.
- Конвертация в процентное соотношение. Найденная абсолютная разница делится на значение выручки предыдущего месяца. Полученный результат умножается на сто, что трансформирует денежную разницу в относительный показатель изменения по сравнению с изначальной финансовой позицией.
Такой двухэтапный подход обеспечивает поэтапный переход от оценки фактических денежных колебаний к расчету итоговой доли изменения, которая выражается в процентах и характеризует динамику относительно стартового значения.
Виды динамики выручки: интерпретация результатов
Итоговый показатель представляет собой относительную величину, отражающую направление и интенсивность изменения финансовых поступлений. Полученное процентное значение требует правильной расшифровки для оценки текущего состояния бизнеса.
Математический знак перед полученным процентом прямо указывает на характер финансовой динамики:
- Положительный результат. Значение больше нуля означает процентное увеличение выручки. Это прямой индикатор роста бизнеса, свидетельствующий о том, что в отчетном месяце объем продаж превысил показатели предыдущего периода.
- Отрицательный результат. Значение со знаком минус указывает на процентное уменьшение поступлений. Такой показатель трактуется как падение продаж или снижение коммерческой активности, поскольку итоговый финансовый результат оказался ниже стартового.
- Нулевой результат. Фиксируется при полном совпадении суммы доходов за оба месяца, что означает сохранение финансовых показателей на прежнем уровне.
Эффект высокой базы при анализе процентных колебаний
При интерпретации относительных показателей необходимо учитывать масштаб сравниваемых сумм. Одно и то же денежное увеличение будет давать разные процентные значения в зависимости от размера стартовой позиции. В бизнес-аналитике эта математическая закономерность называется эффектом высокой базы.
Суть эффекта заключается во влиянии исходного значения предыдущего месяца на восприятие итогового процента:
- Низкая стартовая база. Если выручка в предыдущем месяце была незначительной, даже небольшое увеличение денежных поступлений приведет к высокому проценту роста. Такие результаты часто фиксируются на этапе запуска продаж, после сезонных провалов или при выходе из кризисных периодов.
- Высокая стартовая база. Если исходная выручка составляет крупную сумму, для получения заметного процента прироста потребуется масштабное увеличение абсолютных поступлений. В условиях крупного оборота даже небольшое процентное увеличение отражает значительный приток реальных денежных средств.
Влияние размера исходной выручки на итоговый процентный показатель наглядно демонстрирует следующая таблица, в которой зафиксирован одинаковый рост в абсолютном выражении:
| Выручка предыдущего месяца | Выручка текущего месяца | Абсолютный прирост | Процентное изменение |
|---|---|---|---|
| 10000 | 20000 | 10000 | 100 |
| 100000 | 110000 | 10000 | 10 |
| 1000000 | 1010000 | 10000 | 1 |
Учет эффекта высокой базы исключает искажения при оценке динамики. Аномально высокие показатели положительного процента не всегда означают взрывное развитие, а могут быть следствием низких продаж в прошлом месяце. В то же время, снижение темпов процентного роста при увеличении общих объемов выручки является естественным математическим следствием укрупнения бизнеса.
Аналитический контекст: сценарии применения цепного темпа прироста
Расчет динамики от месяца к месяцу представляет собой вычисление цепного темпа прироста. При таком подходе каждое последующее значение сравнивается с непосредственно предшествующим ему периодом. Практическое отличие цепного метода от базисного заключается в выборе точки отсчета.
При базисном вычислении текущая выручка всегда сопоставляется с одной фиксированной точкой, например, с результатами января или моментом старта продаж. Цепной темп прироста позволяет оценить актуальный вектор развития, так как базой для сравнения выступает предыдущий месяц. Использование последовательного вычисления цепных показателей формирует картину непрерывной динамики, очищенную от влияния устаревших исторических данных.
Полученный относительный показатель интегрируется в стандартные управленческие и бухгалтерские процессы. Его применение охватывает несколько ключевых сценариев бизнес-анализа:
- Оценка динамики продаж. Ежемесячный мониторинг позволяет оперативно измерять эффективность краткосрочных маркетинговых кампаний, корректировать тактику работы отдела продаж и отслеживать реакцию рынка на изменение ценовой политики.
- Финансовое планирование и бюджетирование. Рассчитанный процент выступает основой для прогнозирования будущих денежных потоков. Знание актуального темпа изменения выручки необходимо для определения допустимых лимитов операционных расходов и планирования закупок на следующие периоды.
- Составление отчета о финансовых результатах. Дополнение абсолютных сумм выручки показателями относительного прироста обеспечивает заинтересованным лицам более объективную картину текущего состояния дел, выявляя тенденции, которые скрыты при простом сравнении итоговых сумм.
Разница между аналитическими подходами наглядно проявляется при последовательном анализе нескольких периодов. Следующая таблица демонстрирует применение цепного и базисного вычислений к одному массиву данных, где за фиксированную базу принята выручка первого месяца:
| Период | Выручка | Цепной темп прироста | Базисный темп прироста |
|---|---|---|---|
| Месяц 1 | 100000 | 0 | 0 |
| Месяц 2 | 120000 | 20 | 20 |
| Месяц 3 | 132000 | 10 | 32 |
| Месяц 4 | 125400 | -5 | 25.4 |
В четвертом месяце базисный показатель остается положительным относительно начала отсчета, создавая видимость стабильного роста с начала периода. Однако отрицательный показатель цепного прироста, рассчитанный для того же месяца, своевременно сигнализирует о локальном падении денежных поступлений по сравнению с третьим месяцем. Вычисление изменений от месяца к месяцу предоставляет более чувствительную метрику для оперативного управления бизнесом.