Инструмент предназначен для точного расчета такого показателя, как чистая прибыль в процентном выражении по отношению к общему объему выручки компании. Калькулятор преобразует два абсолютных денежных значения в единый относительный коэффициент. Это позволяет объективно оценить итоговую рентабельность коммерческой деятельности. Вычисления показывают реальную долю дохода, остающуюся после покрытия всех сопутствующих издержек.
Математическая логика работы опирается на прямую пропорцию между итоговым финансовым результатом и начальным объемом продаж.
Для выполнения расчетной операции требуется указать два базовых параметра. Входные данные включают общую сумму выручки и фактическое значение чистой прибыли. Алгоритм делит остаточный капитал на базу продаж и автоматически масштабирует результат. На выходе пользователь получает точную метрику доходности.
Полученный относительный индикатор стандартизирует оценку финансовой устойчивости независимо от общих масштабов бизнеса.
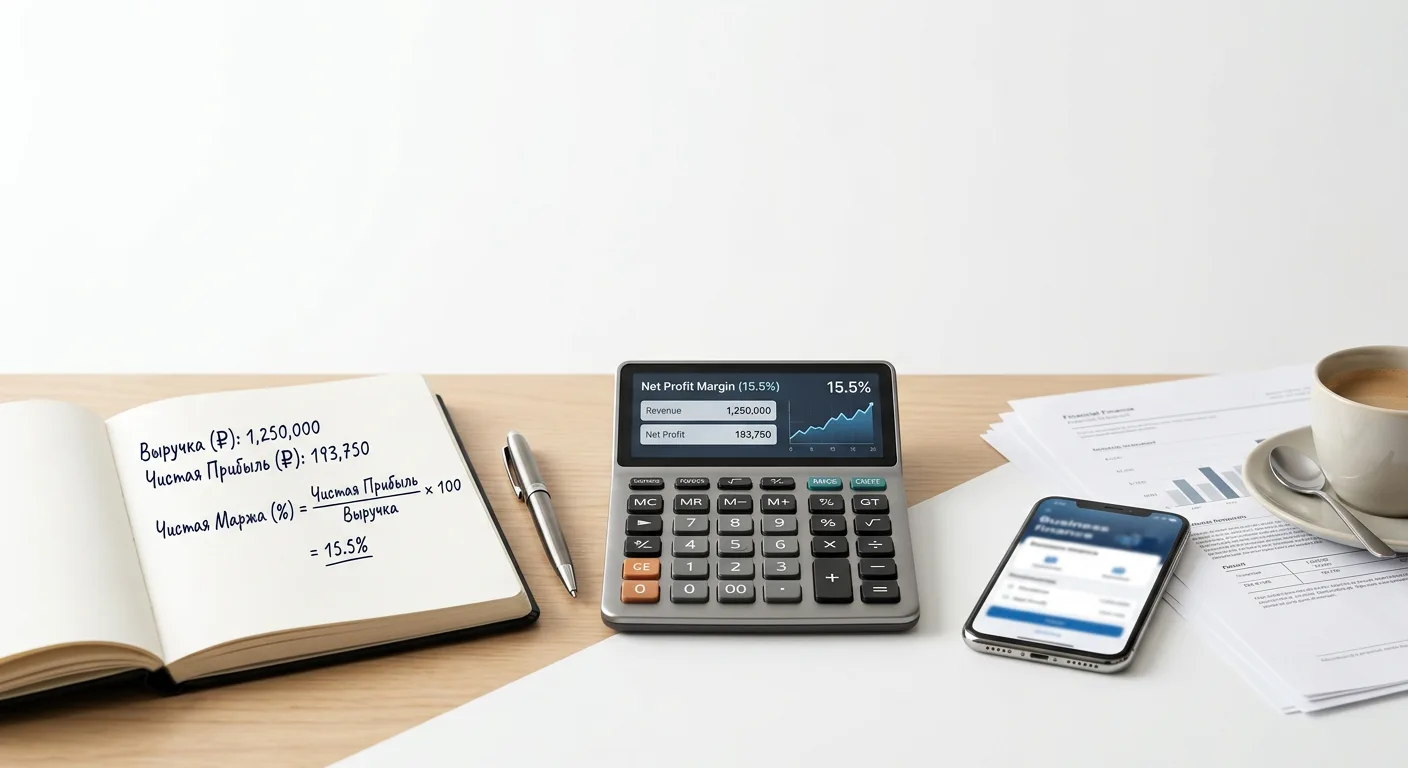
Математическая формула расчета чистой маржи
Основой вычислений служит прямая финансовая пропорция, связывающая итоговый остаток средств с базой продаж. Базовая математическая формула выглядит следующим образом:
Чистая маржа (%) = (Чистая прибыль / Выручка) × 100Для выполнения математической операции требуются ровно два входных значения. Оба параметра должны быть представлены в виде абсолютных денежных величин. Алгоритм не сможет произвести вычисление при отсутствии базового делителя или делимого.
Механика преобразования абсолютных сумм в относительный коэффициент маржинальности осуществляется последовательно и включает два математических этапа:
- Определение базовой доли. Значение чистой прибыли делится на сумму выручки. Результатом этого действия является десятичная дробь, фиксирующая удельный вес остаточных средств в единице базового дохода.
- Масштабирование результата. Полученная десятичная дробь умножается на коэффициент 100. Это действие переводит промежуточное значение в итоговый процентный формат.
Важным условием математической логики является использование единой валюты для обоих параметров. При делении денежные единицы взаимно сокращаются, благодаря чему итоговый процент прибыли формируется как чистый относительный показатель, полностью лишенный привязки к конкретным денежным знакам или абсолютным масштабам сумм.
Определение параметра: Выручка (Доходы от реализации)
Выручка выступает первым обязательным элементом входных данных и служит базовым делителем в математической пропорции. Данный параметр представляет собой совокупный эквивалент денежных средств, сгенерированных в результате основной коммерческой деятельности компании за выбранный расчетный период. Показатель фиксирует максимальный масштаб входящего финансового потока, по отношению к которому будет измеряться остаток средств.
Для корректного вычисления относительного коэффициента применяется исключительно показатель чистой выручки. Использование неадаптированного валового дохода приведет к искажению итоговой доли, поскольку первоначальная сумма продаж часто не совпадает с реальным объемом полученных компанией денег. Механика подготовки базового параметра требует предварительного очищения первоначального дохода от прямых торговых корректировок.
Формирование чистой выручки предполагает обязательный вычет следующих элементов из валовой суммы:
- Фактические возвраты денежных средств покупателям за отказную или бракованную продукцию.
- Торговые скидки и бонусы, предоставленные клиентам по факту реализации.
- Прямые уценки товаров, зафиксированные в процессе исполнения договорных обязательств.
В стандартах финансового учета подготовленное значение чистой выручки формирует так называемую верхнюю строку. При извлечении данных из ОПиУ искомая сумма располагается в самом начале документа. Эта цифра является отправной точкой всей финансовой модели бизнеса, из которой впоследствии будут последовательно вычитаться все категории корпоративных издержек для формирования второго параметра расчетов.
Определение параметра: Чистая прибыль и структура вычетов
Вторым обязательным элементом для выполнения вычислений выступает чистая прибыль. Если выручка представляет собой совокупный входящий поток, то чистая прибыль отражает фактический финансовый остаток. Этот показатель формируется после того, как из первоначального дохода вычитаются абсолютно все издержки, понесенные бизнесом за анализируемый период. В финансовой отчетности данная сумма традиционно завершает Отчет о прибылях и убытках, образуя так называемую нижнюю строку.
Для получения корректного значения чистой прибыли требуется последовательно очистить выручку от нескольких уровней корпоративных расходов и финансовых обязательств. Процесс формирования итоговой суммы включает обязательный вычет следующих категорий издержек:
- Прямая себестоимость реализованных товаров или оказанных услуг.
- OPEX, объединяющие постоянные и переменные коммерческие, а также управленческие расходы.
- Амортизационные отчисления по материальным и нематериальным активам компании.
- Процентные платежи по обслуживанию долговых обязательств, кредитов и внешних займов.
- Обязательные налоговые отчисления, включая итоговый налог на прибыль.
При подготовке данных необходимо учитывать строгое правило работы с параметрами. Инструмент запрашивает исключительно готовое значение абсолютной чистой прибыли. Алгоритм не осуществляет автоматическое вычитание налоговых ставок, операционных издержек, себестоимости или кредитных платежей из указанной выручки. Консолидация всех расходов и расчет итогового финансового результата выполняются до ввода чисел, оставляя для обработки только финальный очищенный остаток денежных средств.
Интерпретация результата: Оценка рентабельности продаж (ROS)
Полученное итоговое значение в процентах отражает экономическую эффективность бизнеса и показывает способность компании генерировать чистую прибыль из общего объема поступлений. Этот относительный показатель демонстрирует, какая именно часть выручки остается в свободном распоряжении предприятия после полного вычета всех расходных статей.
Для понимания практического смысла рассчитанного коэффициента результаты переносятся на базовые единицы дохода. Если итоговое значение составляет 15%, это означает, что с каждой единицы выручки компания получает 15 единиц чистой прибыли. При использовании конкретных валют математическая логика сохраняется: показатель на уровне 15% указывает на то, что каждый заработанный рубль приносит 15 копеек прибыли, а один доллар дохода конвертируется в 15 центов очищенного финансового остатка. Остальная часть суммы направляется на обслуживание себестоимости, операционных платежей, кредитов и налогов.
В корпоративных финансах данный параметр напрямую связан с метрикой ROS. Вычисленный процент также называют долей прибыли, поскольку он характеризует результативность управленческих решений и общую маржинальность продаж. Значение ROS служит универсальным индикатором здоровья бизнеса, позволяющим объективно оценить текущую финансовую модель.
Оценка полученного результата базируется на прямой зависимости между процентом и стабильностью компании:
- Высокая доля прибыли подтверждает наличие эффективного контроля над корпоративными расходами и жизнеспособность выбранной стратегии ценообразования.
- Низкий процент указывает на избыточный вес постоянных или переменных издержек в структуре доходов, что снижает финансовую устойчивость предприятия.
- Отрицательное значение фиксирует убыточность операционной деятельности, при которой суммарные расходы бизнеса превышают сгенерированную выручку.
Текущее значение доли прибыли дает базовую точку отсчета для понимания того, какой запас прочности имеет предприятие при возможных колебаниях рыночного спроса или непредвиденном росте закупочных цен.
Дифференциация показателей: Иерархия прибыли
Корректность итогового результата напрямую зависит от точности используемых входных данных. В финансовом учете существует строгая иерархия показателей, отражающих разные этапы очистки доходов от расходов. Подстановка промежуточных значений вместо итоговых приведет к искажению вычисляемого коэффициента.
Структура корпоративной отчетности предполагает последовательное вычитание издержек, формируя три базовых уровня рентабельности:
- Валовая маржа отражает доходность непосредственно производственного процесса или закупочной деятельности. Она рассчитывается на основе валовой прибыли, представляющей собой разницу между выручкой и прямой себестоимостью реализованной продукции. Коммерческие и управленческие расходы на этом этапе не учитываются.
- Маржа операционной прибыли базируется на метриках EBIT и EBITDA. Данные показатели формируются до вычета налоговых обязательств и процентов по кредитам. Они демонстрируют эффективность основной деятельности предприятия без учета специфики его капитальной структуры и кредитной нагрузки.
- Чистая маржа выступает финальным индикатором. Она вычисляется на базе итогового финансового результата, который остается после покрытия абсолютно всех издержек, включая налоги, проценты, штрафы и внереализационные убытки.
Отдельной экономической категорией является наценка, которую часто путают с маржинальностью. Фундаментальное различие кроется в математической базе расчета. Маржа всегда вычисляется как доля от итоговой выручки и физически не может превышать сто процентов. Наценка представляет собой процентную надбавку к начальной себестоимости товара для формирования розничной цены, и ее значение не имеет верхнего математического предела.
При расчете итоговой рентабельности бизнеса недопустимо оперировать промежуточными финансовыми результатами. Использование валовой или операционной прибыли в качестве базовой переменной приведет к кратному завышению итогового процента. Для определения чистой маржинальности в формулу расчета следует подставлять исключительно финальную сумму остатка после полного цикла корпоративных списаний.
Практические сценарии применения калькулятора маржи
Рассчитанный показатель чистой маржи применяется для решения задач финансового планирования и управленческого учета. Полученный относительный коэффициент позволяет оценивать жизнеспособность бизнес-модели в различных операционных сценариях, трансформируя абсолютные денежные значения в понятную метрику рентабельности.
Оценка юнит-экономики и корректировка ценообразования
Определение доли чистой прибыли в выручке необходимо для проверки адекватности текущей ценовой политики. Вычисления показывают, генерирует ли установленная цена продажи достаточный объем средств после покрытия всех прямых и косвенных издержек, включая налоги и непредвиденные расходы.
Если итоговая маржинальность оказывается ниже целевого уровня или стремится к нулю, требуется пересмотр прайс-листа, изменение структуры скидок или радикальная оптимизация цепочки поставок. Знание точного процента прибыли помогает смоделировать, как изменение розничной цены или снижение себестоимости единицы продукции отразится на финальной рентабельности конкретного товара или услуги.
Анализ финансовой модели при масштабировании
При кратном росте выручки структура корпоративных затрат неизбежно меняется. Увеличение объема продаж часто сопровождается непропорциональным ростом коммерческих, административных и логистических расходов, а также ростом налоговой нагрузки. Мониторинг чистой маржи помогает выявить наличие или отсутствие положительного эффекта масштаба.
Анализ влияния масштабирования на рентабельность включает следующие этапы оценки:
- Фиксация базовой нормы чистой прибыли до начала инвестиционной фазы или активного расширения.
- Сбор обновленных данных о чистой выручке и возросших издержках за контрольный период работы в новом масштабе.
- Расчет нового процента маржинальности для оценки того, не привел ли рост оборотных средств и расширение штата к падению реальной эффективности бизнеса.
Ретроспективный управленческий учет и бенчмаркинг
Относительный характер маржи делает ее универсальным инструментом для сравнения несопоставимых в абсолютных цифрах финансовых результатов. Процентное выражение чистой прибыли позволяет проводить корректный анализ эффективности предприятия вне зависимости от инфляции или изменения валютных курсов.
| Направление анализа | Применение рассчитанного значения |
|---|---|
| Внутренний ретроспективный учет | Сравнение средних показателей чистой маржи компании за разные кварталы или годы. Помогает выявить сезонные колебания рентабельности, оценить результативность внедренных антикризисных мер и отследить общую динамику финансового здоровья. |
| Отраслевой бенчмаркинг | Сопоставление собственной рентабельности с открытой отчетностью прямых конкурентов или средними стандартами ниши. Позволяет объективно оценить эффективность управления капиталом на фоне других игроков рынка, даже если их абсолютная выручка отличается в десятки раз. |