Специализированный онлайн-калькулятор позволяет точно рассчитать, какова стоимость привлечения одного клиента для конкретного проекта. Этот инструмент предназначен для вычисления метрики CAC. Он выполняет прямую математическую операцию сопоставления общих расходов с фактическими результатами. Итогом становится конкретная финансовая величина.
Для работы алгоритма требуются два базовых входных параметра. В поля калькулятора загружаются суммарные затраты на привлечение аудитории и итоговое количество полученных новых клиентов. Указанные массивы данных собираются за строго определенный отрезок времени.
Смещение учетных периодов делает вычисления некорректными.
Главная бизнес-задача инструмента заключается в определении фактической цены покупки пользователя. Расчетная цифра формирует основу для оценки юнит-экономики. Показатель обеспечивает прямой анализ рентабельности маркетинговых инвестиций при масштабировании каналов трафика.
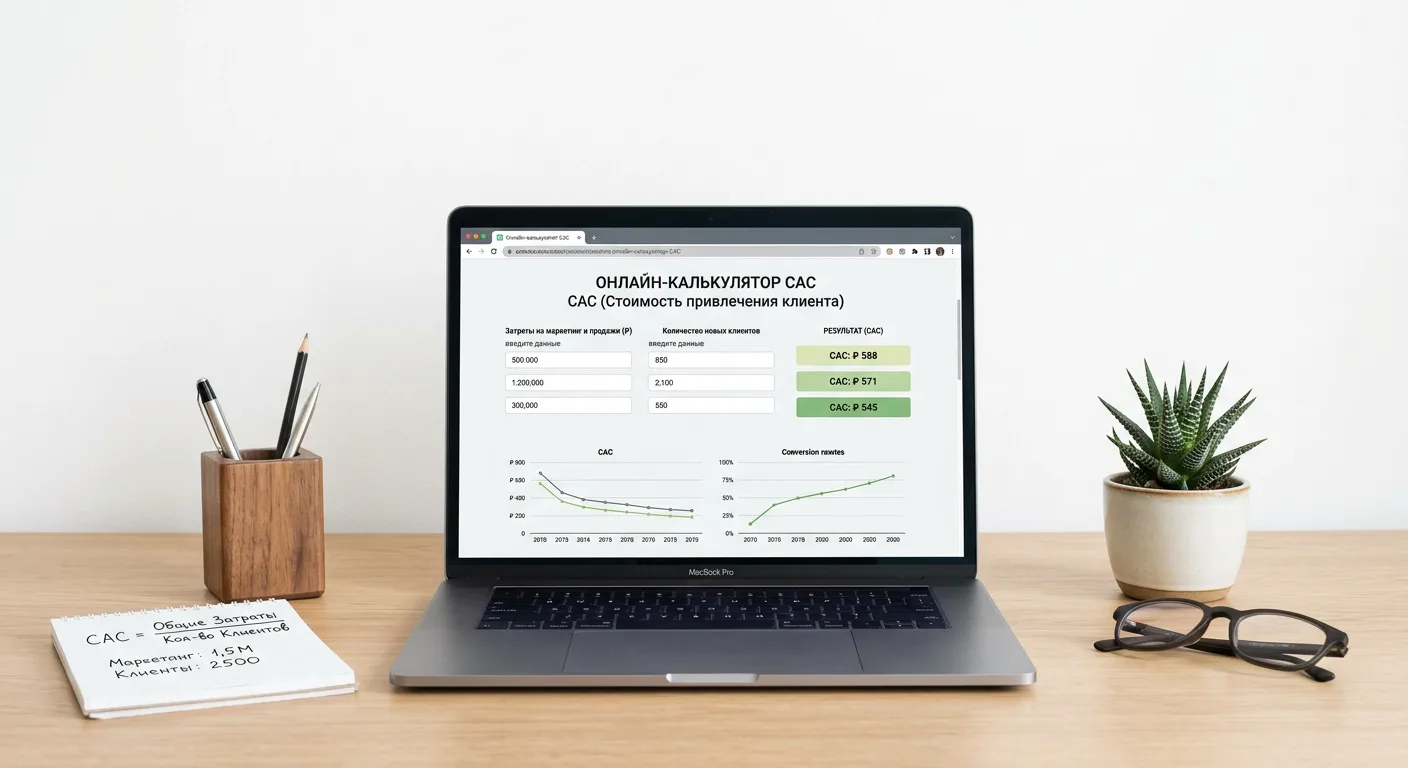
Математическая модель и формула расчета CAC
Вычисление показателя базируется на прямой арифметической пропорции. Алгоритм выполняет деление суммы инвестированных средств на итоговый объем полученной аудитории. Классическая формула представляет собой отношение общих расходов на маркетинг и продажи к количеству новых клиентов.
CAC = Общие расходы на маркетинг и продажи / Количество новых клиентовИтоговое значение метрики напрямую зависит от выбранной модели агрегации данных. При подготовке входных параметров применяются два подхода, каждый из которых формирует отдельный тип показателя:
- Blended CAC. Смешанный показатель, при вычислении которого учитывается весь объем привлеченной аудитории, включая органический трафик. В числитель закладывается общий маркетинговый бюджет, а в знаменатель - все новые клиенты бизнеса.
- Paid CAC. Платный показатель, ограничивающий расчет исключительно коммерческими источниками. Модель сопоставляет бюджет конкретных рекламных кампаний с количеством клиентов, пришедших только через эти платные каналы.
Корректная работа математической модели невозможна без строгого соблюдения временных рамок. Входные значения числителя и знаменателя должны синхронизироваться по датам.
Расчет всегда выполняется в границах заданного отрезка времени, такого как календарный месяц, финансовый квартал или год. Сопоставление маркетинговых расходов за квартал с количеством привлеченных клиентов за один месяц приведет к нарушению пропорции и искажению итоговой суммы.
Консолидация затрат: формирование бюджета на привлечение
Точность итогового значения метрики зависит от корректного сбора числителя математической формулы - параметра суммарных затрат на привлечение. Этот показатель представляет собой агрегированную сумму финансовых издержек, направленных на генерацию трафика и последующее закрытие сделок. При подготовке входных данных применяются два основных подхода к консолидации расходов.
Базовый маркетинговый расчет учитывает исключительно прямые рекламные бюджеты. В числитель закладываются только суммы, направленные на закупку инвентаря на коммерческих площадках: пополнение кабинетов систем Яндекс Директ, VK Реклама, а также расходы на контекстную и таргетированную рекламу. Базовый подход позволяет оперативно оценить эффективность работы конкретных каналов трафика, однако он не отражает реальную финансовую нагрузку на бизнес, так как игнорирует стоимость обслуживания процесса лидогенерации.
Для корректного вычисления юнит-экономики применяется подход Fully Loaded. Данная модель объединяет все прямые, косвенные и операционные издержки, обеспечивающие работу маркетинга и отдела продаж. Формирование входного параметра по методу Fully Loaded требует суммирования следующих категорий затрат:
- Прямые рекламные расходы. Фактические выплаты цифровым платформам, рекламным сетям и партнерам за размещение материалов, показы или клики.
- Фонд оплаты труда. Финансовое вознаграждение всех специалистов, участвующих в процессе генерации заявок и закрытия сделок. Включает оклады, процентные бонусы, премии и налоговые отчисления штатных маркетологов, аналитиков, копирайтеров, дизайнеров и менеджеров отдела продаж. Сюда же суммируются гонорары внештатных подрядчиков и маркетинговых агентств.
- Инфраструктура и программное обеспечение. Затраты на технические инструменты, необходимые для функционирования отделов. Категория включает лицензии и абонентскую плату за использование CRM, сервисов сквозной аналитики, платформ автоматизации email-маркетинга, хостинга серверов и конструкторов посадочных страниц.
- Накладные расходы. Операционные издержки, пропорционально распределенные на сотрудников коммерческих подразделений. Включают оплату аренды рабочих мест, амортизацию оборудования, корпоративную мобильную связь и IP-телефонию.
Консолидация перечисленных категорий формирует единый бюджет, который выступает основным входным параметром для вычисления стоимости покупки клиента. Собранный пул затрат должен быть строго привязан к единому временному интервалу, чтобы математическая пропорция при делении на аудиторию оставалась корректной.
Квалификация данных: учет количества новых клиентов
Вторым обязательным параметром для выполнения расчетов выступает объем привлеченной аудитории. Корректная оценка юнит-экономики требует строгой фильтрации массива данных перед их использованием. В качестве новых клиентов учитываются исключительно пользователи, совершившие фактическую транзакцию и полностью оплатившие продукт или услугу. Регистрации на платформе, скачивания ознакомительных материалов, оставленные контактные данные или отправленные заявки на консультацию классифицируются как промежуточные этапы взаимодействия. Использование общего числа заявок вместо количества реальных покупателей нарушает логику вычисления и приводит к критическому занижению итогового значения.
Влияние временного лага и окна конверсии
При сборе статистических данных за выбранный интервал необходимо учитывать задержку между моментом расходования маркетингового бюджета и датой фактической оплаты. Этот интервал формирует временной лаг. В бизнес-моделях с длительным циклом принятия решения затраты текущего месяца часто конвертируются в платящую аудиторию только в последующих отчетных периодах.
Игнорирование окна конверсии вызывает следующие искажения при подготовке входных параметров:
- Искусственное завышение результата в периоды масштабирования рекламных кампаний, поскольку инвестиции уже списаны, а транзакции еще не зафиксированы.
- Аномальное занижение результата при резкой остановке маркетинговой активности, когда расходы отсутствуют, но продолжается закрытие сделок из сформированного ранее отложенного спроса.
Для корректного сопоставления значений требуется синхронизация периодов. В знаменатель должны попадать те пользователи, на привлечение которых был израсходован консолидированный бюджет из числителя. При длительном окне конверсии целесообразно использовать метод смещения: сопоставлять финансовые затраты предыдущего месяца с количеством новых транзакций текущего.
Дедупликация в системах аналитики
Многоканальные пути взаимодействия создают технический риск двойного учета покупателей. Потребитель может кликнуть по медийному баннеру, через несколько дней перейти по поисковому объявлению, а финальную покупку совершить после получения прямого электронного письма. При базовом суммировании статистики из разрозненных рекламных сетей этот пользователь часто ошибочно фиксируется как несколько независимых клиентов.
Обеспечение достоверности входного параметра требует предварительной дедупликации данных на стороне систем веб-аналитики. Каждая подтвержденная транзакция и связанный с ней покупатель должны идентифицироваться как единая запись. Исключение дубликатов гарантирует, что математическая пропорция отразит реальную стоимость приобретения одного нового человека, очищенную от статистических погрешностей пересекающихся источников трафика.
Интерпретация результата: метрики окупаемости и LTV/CAC
Изолированное значение CAC не предоставляет полной картины финансовой эффективности бизнес-модели. Рассчитанная стоимость привлечения требует контекстной оценки через сопоставление с доходом, который пользователь приносит компании за все время сотрудничества. Для определения рентабельности маркетинговых инвестиций полученный результат интегрируется в общую структуру юнит-экономики.
Базовым методом оценки служит пропорция LTV и CAC. Метрика LTV отражает совокупную прибыль, генерируемую одним покупателем на протяжении всего жизненного цикла. Соотношение этих двух параметров математически демонстрирует жизнеспособность текущей стратегии. Если затраты на привлечение равны или превышают доходную часть, масштабирование клиентской базы приводит к пропорциональному росту убытков.
- Равенство параметров или перевес в сторону маркетинговых расходов сигнализирует о критической неэффективности.
- Превышение дохода над расходами в два раза указывает на минимальную окупаемость, при которой значительная часть средств расходуется на поддержание непрерывного цикла привлечения.
- Трехкратное и более превышение показателя LTV над затратами считается маркером стабильной экономики с подтвержденным потенциалом для масштабирования.
На этапе оценки первой транзакции критическое значение приобретают параметры AOV и валовая маржа. Показатель AOV определяет суммарный объем выручки с одной покупки, тогда как валовая маржа фиксирует реальную прибыль после вычета переменных расходов на производство или предоставление конкретной услуги. Для достижения самоокупаемости с первого заказа валовая прибыль от одной транзакции должна строго превышать рассчитанный показатель CAC. В ситуациях, когда маржа ниже стоимости привлечения, компания субсидирует первую покупку и становится зависимой от последующих продаж.
Срок окупаемости и влияние оттока аудитории
В бизнес-моделях с регулярными платежами или высокой частотой повторных транзакций применяется метрика CAC Payback Period. Этот параметр определяет точное количество месяцев или платежных циклов, необходимых для полного возврата средств, первоначально инвестированных в маркетинг. Короткий срок окупаемости позволяет быстрее высвобождать оборотный капитал для реинвестирования. Длительный цикл возврата средств замораживает бюджет и формирует риск кассового разрыва при резком увеличении трафика.
Допустимый порог стоимости привлечения напрямую регулируется динамикой удержания потребителей. Метрика Retention фиксирует долю пользователей, которые продолжают совершать покупки в последующие периоды, увеличивая накопительный доход. Противоположный показатель, Churn Rate, отражает скорость потери аудитории.
Высокий уровень оттока при расчете юнит-экономики требует радикального снижения допустимого CAC.
| Динамика аудитории | Влияние на LTV | Требования к CAC | Модель окупаемости |
|---|---|---|---|
| Высокий Retention | Накопительный рост | Допускается высокое значение | Окупаемость распределяется на длительный период. |
| Низкий Churn Rate | Стабильность базы | Допускается среднее значение | Сбалансированный возврат инвестиций. |
| Высокий Churn Rate | Стагнация дохода | Требуется минимальное значение | Строгая необходимость окупаемости с первой транзакции. |
Сокращение жизненного цикла покупателя пропорционально снижает итоговую финансовую отдачу. При высоком оттоке компания лишается возможности компенсировать дорогое привлечение за счет отложенного спроса, что диктует необходимость жесткой оптимизации входных затрат и смещения фокуса на транзакционную маржинальность.
Практическое применение CAC в маркетинговой стратегии
Рассчитанное значение стоимости привлечения выступает базой для принятия управленческих решений. Оценка итоговой цифры позволяет перестроить архитектуру маркетинговых бюджетов, выявить убыточные связки и сфокусироваться на источниках с наибольшей рентабельностью.
Оптимизация бюджета через Channel CAC
Расчет общего показателя по компании дает поверхностную картину. Декомпозиция затрат по отдельным каналам привлечения позволяет определить Channel CAC. Сравнение перформанс-маркетинга и SEO демонстрирует разную структуру расходов и сроки окупаемости. Высокий Channel CAC в таргетированной рекламе требует быстрого закрытия сделки, тогда как органическая выдача генерирует отложенный результат с постепенным снижением стоимости каждого последующего клиента. Перераспределение бюджета в пользу каналов с минимальным значением Channel CAC при сохранении целевого объема трафика является основным механизмом снижения общих затрат.
Когортный анализ в оценке эффективности
Группировка пользователей по периоду совершения первой покупки позволяет отслеживать динамику стоимости привлечения во времени. Когортный анализ изолирует внешние факторы и сезонность, показывая реальную эффективность рекламных кампаний. Если новые когорты демонстрируют стабильный рост затрат при неизменном среднем чеке, это сигнализирует о выгорании аудитории, снижении качества креативов или усилении конкуренции в аукционе.
Интеграция со смежными метриками воронки продаж
Итоговая стоимость формируется на основе промежуточных показателей конверсионного пути. Анализ финального значения требует понимания связи с транзакционными метриками:
- CPA: Отражает затраты на целевое действие. Снижение CPA на верхних этапах воронки пропорционально уменьшает итоговую стоимость покупателя.
- CPL: Фиксирует затраты на получение контакта. При зафиксированном бюджете рост стоимости лида неизбежно тянет за собой увеличение финальных расходов, если качество обработки заявок отделом продаж остается неизменным.
- CPO: Показывает затраты на оформленный заказ. Разница между CPO и итоговой стоимостью клиента определяет долю отказов от оплаты, логистических возвратов или отмененных сделок.
- Conversion Rate: Выступает главным балансиром системы. Повышение Conversion Rate на любом этапе воронки снижает итоговые затраты без изменения рекламного бюджета.
Медиапланирование и масштабирование бизнеса
Точное значение стоимости привлечения выступает фундаментом для медиапланирования. При прогнозировании роста компании закладывается правило маржинальной убыли: агрессивное масштабирование, увеличение частоты показов и выход на новую, менее прогретую аудиторию практически всегда ведут к удорожанию трафика.
Интеграция полученного значения в финансовую модель позволяет контролировать смежные показатели рентабельности.
| Финансовая метрика | Связь со стоимостью привлечения | Применение в стратегии |
|---|---|---|
| ROMI | Формирует базовую расходную часть при оценке возврата инвестиций. | Определение общей рентабельности маркетинговых кампаний. |
| ДРР | Динамика затрат напрямую влияет на соотношение рекламных расходов и выручки. | Удержание маркетинговых бюджетов в рамках утвержденной финансовой модели. |
Прогнозирование затрат на основе исторических данных позволяет определить точку безубыточности при планировании объемов трафика. Мониторинг показателя в системе сквозной аналитики обеспечивает контроль над финансовыми потоками и защищает бизнес от кассовых разрывов при попытках форсированного захвата доли рынка.